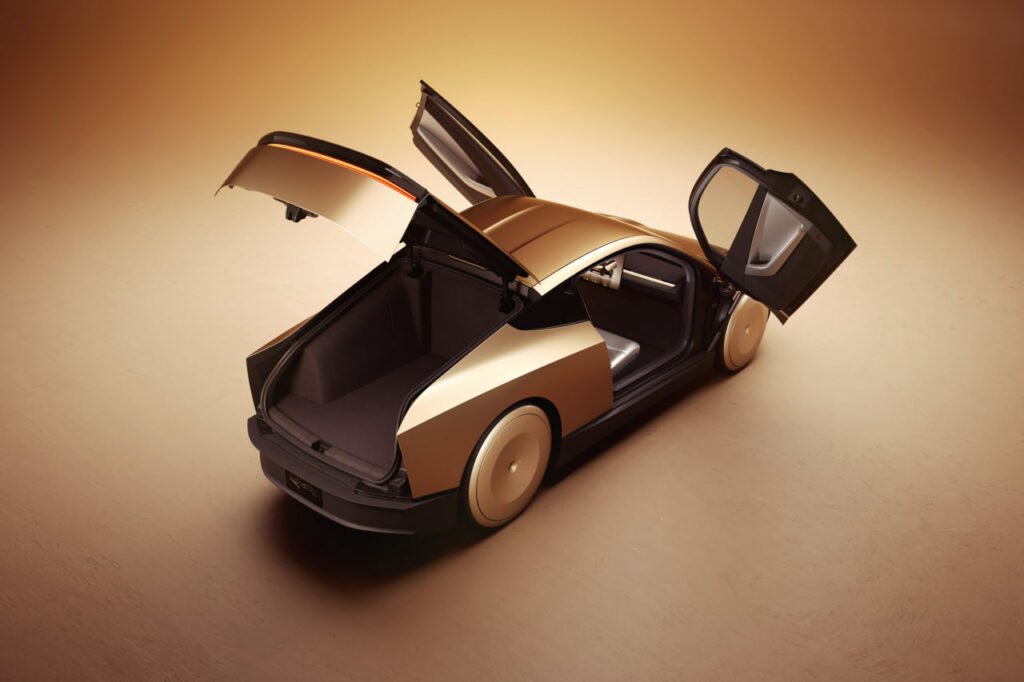
ایلان ماسک در رویداد ما، ربات شرکت تسلا که با حضور رباتهای انساننما اپتیموس برگزار شد، از نمونه اولیه روبوتاکسی سایبرکب رونمایی کرد و همچنین یک ون مسافربری به سبک قطارهای قدیمی با نام روبوون را معرفی نمود. با وجود دیدگاه آیندهنگرانه، برخی سهامداران تقاضای جزئیات بیشتری درباره برنامههای عملیاتی تسلا کردند و این امر باعث شد سهام این غول خودروهای برقی در یک روز معاملاتی نزدیک به ۹ درصد افت کند و حدود ۶۸ میلیارد دلار از ارزش بازار آن کم شود.
بر اساس گزارش رویترز، ماسک در حین نمایش سایبرکب وعده داد که خودروهای محبوب مدل ۳ و مدل وای تسلا از سال آینده در ایالتهای کالیفرنیا و تگزاس بدون نیاز به نظارت راننده قادر به رانندگی خودکار خواهند بود. او همچنین اعلام کرد که تولید انبوه سایبرکب کاملا خودران از سال ۲۰۲۶ با قیمتی کمتر از ۳۰ هزار دلار آغاز میشود. روبوون نیز با ظرفیت ۲۰ نفر برای جابجایی در محیط شهری طراحی شده است. ماسک ادعا کرد این محصولات با تبدیل پارکینگها به پارک فضای شهری را متحول خواهند ساخت. او در ادامه قیمت نهایی رباتهای انساننما اپتیموس را بین ۲۰ تا ۳۰ هزار دلار پیشبینی کرد و آنها را بزرگترین محصول تاریخ خواند.
از انتقاد سهامداران تا کاهش ارزش سهام
رویترز نظرات چند سهامدار تسلا را جویا شد. راس گربر، مدیرعامل شرکت مدیریت ثروت گربر کاواساکی اظهار داشت دیدگاه ماسک را دوست داشتم، اما کسی باید آن را اجرایی کند. در ۲۴ ماه آینده تسلا باید به فروش خودروهای برقی تمرکز کند. چرا بر این محور تمرکز نداریم؟ گربر افزود که اگرچه نمایش سایبرکب و روبوون خوشحالکننده بوده، اما انتظار معرفی یک محصول سنتیتر و ارزانتر برای فروش در آینده نزدیک را داشته است.
رامش پولا، مدیر ارشد سرمایهگذاری در شرکت کریتیو پلانینگ و سهامدار دیگر تسلا نیز گفت که از نمایش تازه تحت تأثیر قرار گرفته، اما خواستار توضیحات بیشتر در مورد برنامههای آینده ماسک و نحوه درآمدزایی از هوش مصنوعی و رباتهای جدید شده است. او پیشبینی کرد که در یک سال آینده، تنظیمگرها برای برنامههای رانندگی خودکار بدون نظارت ماسک یک مانع بزرگ خواهند بود.
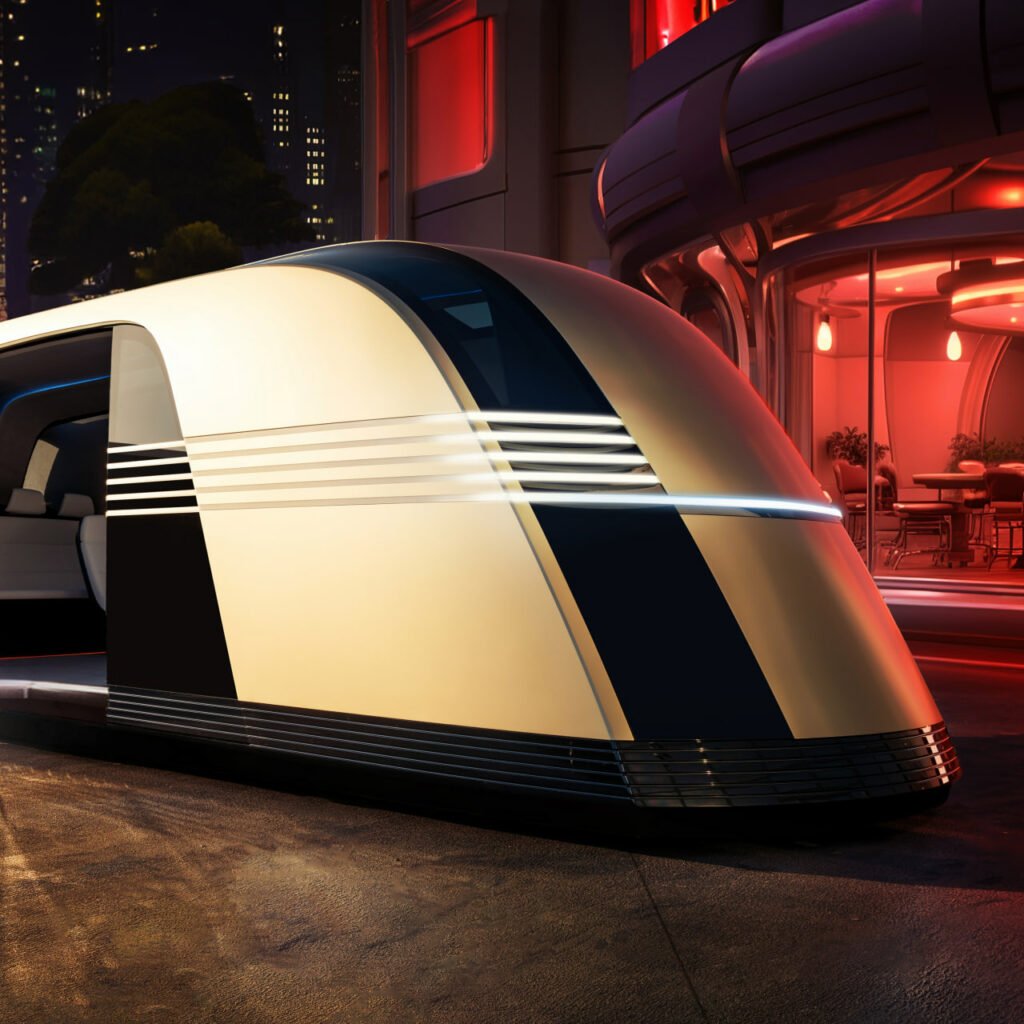 <figcaption class="wp-element-caption"تسلا Robovan
سیانبیسی (CNBC) در گزارشی مشابه نقل کرد که تحلیلگران مورگان استنلی معتقدند ماسک در طول این رویداد نتوانسته به درستی ثابت کند تسلا یک شرکت هوش مصنوعی است. آنها گفتند ماسک هیچ جزئیاتی درباره بهبود سیستم خودران ارائه نداد و در مورد برنامههای شنیدهشده همکاری بین تسلا و، شرکت هوش مصنوعی ماسک، اطلاعاتی نداد.
مجموع این عوامل باعث شد سهام تسلا در بورس با کاهش نزدیک به ۹ درصدی به قیمت ۲۱۷.۸۰ دلار معامله شود. این کاهش به معنای افت ۱۲ درصدی از ابتدای سال جاری و ۱۷ درصدی در مقایسه با یک سال پیش است. این کاهش اخیر منجر به از دست رفتن نزدیک به ۶۸ میلیارد دلاری ارزش بازار تسلا شده است.
تحلیلگران بازار مالی معتقدند که واکنش منفی سهامداران به رویداد ما، ربات نشاندهنده شکاف روزافزون بین دیدگاه بلندمدت ایلان ماسک و انتظارات کوتاهمدت واسطههای سرمایهگذاری است. در حالی که ماسک بر روی انقلاب در حوزه حملونقل خودران و رباتیک تمرکز دارد، بازار به دنبال اطمینان از جریان درآمدی پایدار از فروش خودروهای فعلی و حاشیه سود قابل قبول است.
برخی کارشناسان صنعت خودرویی میگویند که عدم ارائه زمانبندی دقیق برای رسیدن به سطح ۵ خودرانندگی کامل ( ۵) و عدم شفافیت در مورد مدل کسبوکار روبوتاکسی، نگرانیهای اصلی سرمایهگذاران بوده است. تسلا در سالهای گذشته چندین بار موعدهای اعلامشده برای دستیابی به خودرانندگی کامل را به تعویق انداخته است که اعتبار وعدههای جدید را در نظر برخی تحلیلگران کاهش داده است.
از سوی دیگر، طرفداران استراتژی تسلا استدلال میکنند که قیمتگذاری سیو سایبرکب در سطح زیر ۳۰ هزار دلار، در صورت محقق شدن، میتواند اقتصادیات حملونقل شهری را ریشهای متحول سازد و مزیت رقابتی غیرقابل تکراری برای تسلا ایجاد کند. آنها به کاهش تدریجی هزینه باتری و انبوهسازی تولید در گیگافکتوریها به عنوان عوامل محققسازی این هدف اشاره میکنند.
در ماههای آینده، گزارشهای فصلی تسلا و آمار تحویل خودروهای مدل ۳ و مدل وای معیار اصلی ارزیابی توانایی شرکت در حفظ موقعیت بازار در میان رقابت تشدیدیافته با سازندگان چینی و سنتی خواهد بود. همچنین پیشرفتهای واقعی در نرمافزار FSD و دریافت مجوزهای رگولاتوری در ایالتهای کلیدی، تعیینکننده اعتبار مجدد سهام تسلا در بورس خواهد بود.
تحلیل عمیق استراتژی روبوتاکسی تسلا و چالشهای پیش رو
استراتژی تسلا برای ورود به بازار روبوتاکسی با رویکردی ریشهای متفاوت از رقبای اصلی مانند وایمو التابعه به الفابت و کروز التابعه به جنرال موتورز پیادهسازی شده است. در حالی که رقبا بر روی تکنولوژی لیدار و نقشههای دقیق پیشساخته (HD ) در محدودههای جغرافیایی محدود تمرکز کردهاند، تسلا از روز اول بر روی رویکرد بینایی ماشین با دوربینهای معمولی و شبکههای عصبی عمیق شرطبندی کرده است. این فلسفه که ایلان ماسک بارها آن را تنها راه مقیاسپذیر خوانده، مزیت هزینهای بسیار بالا دارد اما چالشهای فنی پیچیدهای در مدیریت موارد حاشیه و شرایط جوی بد ایجاد میکند.
سایبرکب به عنوان اولین خودرو طراحیشده اختصاصا برای وتاکسی بدون و پدال، نماد این تغییر استراتژیک است. طراحی دروازههای بالاباز و عدم وجود کنترلهای دستی، تسلا را در مسیر سطح ۴ و ۵ خودرانندگی (SAE ۴/۵) میبرند که در آن حضور راننده انسانی نه تنها لازم نیست بلکه امکانپذیر هم نیست. این تصمیم طراحی، تسلا را در مواجهه با رگولاتوریها در موقعیتی منحصر به فرد قرار میدهد زیرا اکثر قوانین فعلی ترافیک بر پایه فرضیه وجود راننده انسانی تدوین شدهاند.
معماری فنی FSD و یادگیری از ویدیو
نسخه ۱۲ نرمافزار (FSD) که در سال ۲۰۲۴ منتشر شد، تغییر پارادایم اساسی در معماری نرمافزاری تسلا را نشان میدهد. برخلاف نسخههای قبلی که بر پایه کدهای قاعدهمحور و ماژولهای جداگانه برای درک محیط، برنامهریزی مسیر و کنترل اجرا شده بودند، FSD یک مدل یادگیری عمیق از انتها به انتها (- ) است که مستقیما از پیکسلهای ورودی دوربینها به دستورات کنترل نگاشت میکند.
این معماری تقلید از رفتار انسانی را در مقیاس میلیاردها کیلومتر رانندگی واقعی مالکان تسلا امکانپذیر ساخته است. تسلا ادعا دارد که با بیش از ۵۰۰ میلیون کیلومتر دادههای رانندگی FSD در جهان واقعی، بزرگترین مجموعه داده آموزشی برای خودرانندگی را در اختیار دارد. اما منتقدان میگویند که حجم داده به تنهایی کفایت نمیکند؛ کیفیت داده، تنوع سناریوهای حاشیه و مکانیزمهای اطمینان از ایمنی معیارهای واقعی هستند.
منظر رقابتی وایمو، کروز و غولهای چینی
وایمو در سال ۲۰۲۴ خدمات روبوتاکسی کاملا خودران (بدون اپراتور ایمنی در صندلی جلو) را در شهرهای سانفرانسیسکو، فیینیکس، لسآنجلس و آستین به طور تجاری ارائه میدهد. این شرکت از یک پشته سنسوری ترکیبی شامل لیدار، رادار و دوربین استفاده میکند و بر روی نقشههای HD با دقت سانتیمتری تکیه دارد. مدل کسبوکار وایمو بر پایه عملیات فلوت اختصاصی است که در آن خودرویها مالکیت شرکت هستند و نگهداری، شارژ و نظافت به صورت متمرکز مدیریت میشود.
کروز پس از وقایع ایمنی در اکتبر ۲۰۲۳ که منجر به تعلیق مجوزهای کالیفرنیا شد، در حال بازسازی اعتماد و تمرکز بر روی تست در محدودههای محدودتر است. جنرال موتورز سرمایهگذاریهای خود در کروز را به شدت کاهش داده و استراتژی را به سمت یکپارچهسازی تکنولوژی در خودروهای مصرفی معمولی تغییر داده است.
در چین، شرکتهایی مانند پونی.ایآی، وای راید و اتو ایکس در شهرهای شنجن، گوانگژو، پکن و شانگهای تستهای گستردهای دارند. سازندگان چینی مانند بیوایدی (BYD)، نیو (NIO)، ایکسپنگ و لی اتو به سرعت در حال یکپارچهسازی سیستمهای پیشرفته کمک به راننده (ADAS) و خودرانندگی سطح ۳ در خودروهای خود هستند. ایکسپنگ به طور خاص با معماری XNGP و رویکرد مشابه تسلا، رقیب مستقیم در بازار چین و احتمالی در بازارهای جهانی محسوب میشود.
مزیت داده تسلا واقعیت یا اغراق؟
تسلا بارها بر مزیت داده خود تأکید کرده است فلوتی از میلیونها خودرو مجهز به سختافزار و که به طور مدام ویدیوهای محیط را به سرورهای مرکزی ارسال میکنند. اما تحلیلهای مستقل نشان میدهد که تسلا تنها قطعههایی از دادهها را که مربوط به رویدادهای خاص یا انحراف از رفتار مدل است، آپلود میکند. انتقال کامل ویدیوهای ۸ دوربین در نرخ ۳۶ فریم بر ثانیه از میلیونها خودرو، پهنای باند و هزینه ذخیرهسازی نجومی دارد.
علاوه بر این، دادههای رانندگی انسانی حاوی رفتارهای نادرست، نقض قوانین و تصادفات است. یادگیری از این دادهها بدون فیلترسازی و برچسبگذاری دقیق، میتواند رفتارهای خطرناک را تقویت کند. تسلا از یادگیری تقویم از بازخورد انسانی (RLHF) و شبیهسازیهای گسترده برای اصلاح این مسائل استفاده میکند، اما شفافیت در مورد نرخ خطا، سناریوهای شکست و معیارهای انتشار نسخههای جدید وجود ندارد.
چالشهای رگولاتوری و در ایالات متحده
ماسک وعده داده که تسلا در ۲۰۲۵ در کالیفرنیا و تگزاس خدمات روبوتاکسی بدون نظارت را آغاز خواهد کرد. اما واقعیت پیچیدهتر است. در کالیفرنیا، اداره کارهای موتور (DMV) دو مجوز جداگانه دارد مجوز تست با اپراتور ایمنی و مجوز استقرار تجاری بدون راننده. برای مجوز دوم، شرکت باید گزارشهای ایمنی سالانه، مستندات تست، اثبات بیمه و برنامه مدیریت رویداد ارائه دهد. وایمو سالها برای دریافت این مجوز تلاش کرد.
تگزاس با قوانین راحتتر و عدم نیاز به مجوز جداگانه برای خودرانندگی، هدف آسانتری است. اما شهرهای بزرگ تگزاس مانند آستین، هاستن و دالاس مقررات محلی خود را دارند. همچنین اداره ایمنی ترافیک بزرگراه ملی (NHTSA) در سطح فدرال تحقیقهایی در مورد تصادفات مربوط به سیستم اتوپایلوت و FSD تسلا دارد که میتواند محدودیتهای جدیدی به وجود آورد.
مسئولیت مدنی در سطح ۴ و ۵ خودرانندگی موضوعی حلنشده است. در صورت تصادف، آیا تسلا به عنوان سازنده سختافزار و نرمافزار مسئول است؟ یا مالک فلوت؟ یا ر؟ قوانین موجود بر پایه تقصیر راننده انسانی بنا شدهاند. تسلا در قراردادهای خرید FSD شامل شرطی است که راننده باید همیشه در حالت آمادهبهکار باشد، اما در سایبرکب بدون، این استدلال بیمعنی میشود.
اقتصادیات روبوتاکسی محاسبه هزینه در کیلومتر
ماسک ادعا کرده که هزینه عملیات روبوتاکسی تسلا میتواند به کمتر از ۰.۲۰ دلار بر میل (حدود ۰.۱۲ دلار بر کیلومتر) برسد، که بسیار کمتر از هزینه اوبر/لیفت (حدود ۲-۳ دلار بر میل) و حتی مالکیت شخصی خودرو است. این محاسبه بر پایه فرضیات بهینه است قیمت خرید سایبرکب زیر ۳۰ هزار دلار، عمر مفید ۱ میلیون میل، شارژ ارزان در شبکه سوپرشارژر، نگهداری کم برقی، و عدم هزینه راننده.
اما تحلیلهای مستقل (مانند از موسسه ARK یا مورگان استنلی) مدلهای واقعبینانهتری ارائه میدهند که شامل هزینههای بیمه بالا، نظارت از راه دور، تمیزکاری و نگهداری بین مسافران، زمان بیکاری، باتری، و هزینههای رگولاتوری میشوند. این مدلها هزینه واقعی را در محدوده ۰.۵۰ تا ۱.۰۰ دلار بر میل برآورد میکنند که همچنان رقابتی است اما حاشیه سود کمتر است.
مدل مالکیت فلوت نیز سوالبرانگیز است. تسلا آیا خود فلوت را خواهد داشت و عملیات خواهد کرد (مانند وایمو) یا پلتفرمی برای مالکان فردی سایبرکب فراهم میکند (مانند ایربینبی برای خودروها)? ماسک به هر دو مدل اشاره کرده اما جزئیات درآمدی، تقسیم سود، مسئولیت نگهداری و مدیریت تقاضا مشخص نیست.
برنامه اپتیموس ربات انساننما به عنوان موتور رشد بعدی
ربات اپتیموس که ماسک آن را بزرگترین محصول تاریخ نامیده، ستون فقرات دوم دیدگاه تسلا برای تبدیل شدن به شرکت هوش مصنوعی و رباتیک است. نسخههای و در سالهای ۲۰۲۲ و ۲۰۲۳ نمایش داده شدند. با دستهای جدید با ۲۲ درجه آزادی، حسگرهای لمسی در نوک انگشتان، و کاهش وزن ۱۰ کیلوگرمی، پیشرفتهای قابل توجهی نشان داد.
ماسک ادعا کرده که تسلا میتواند اپتیموس را با قیمت ۲۰ تا ۳۰ هزار دلار تولید کند، که در صورت محقق شدن، رباتیک را از محیط کارخانههای تخصصی به محیطهای تجاری، خدماتی و خانگی میکند. اما چالشهای عظیم وجود دارد اکچوئتورهای سفارشی تسلا باید در مقیاس میلیونها واحد تولید شوند، زنجیره تامین برای سنسورهای لمسی و بصری باید برقرار شود، و مهمتر از همه، هوش مصنوعی AI که بتواند در محیطهای غیرسازمانیافته مانند خانهها و دفاتر کار کند، هنوز حل نشده است.
تسلا از معماری شبکه عصبی مشابه FSD برای اپتیموس استفاده میکند یادگیری از نمایشهای انسانی و تقلید رفتاری. تیم اپتیموس در تسلا در حال جمعآوری دادههای گسترده از کارگران انسانی است که کارهای خط مونتاژ، بستهبندی، و کارهای خانه را انجام میدهند. اما شکاف بین نمایش در محیط کنترل شده استودیو و عملکرد مطمئن در محیطهای واقعی پر از مفاجآت، بسیار عمیق است.
همپوشانی فنی بین FSD و اپتیموس
استدلال استراتژیک تسلا برای همپوشانی FSD و اپتیموس قوی است هر دو نیاز به درک بصری محیط، برنامهریزی حرکت، و کنترل دقیق در زمان واقعی دارند. معماری شبکه عصبی، زیرساخت آموزش، و خط لوله داده قابل اشتراکگذاری هستند. تسلا ادعا میکند که پیشرفت در یکی مستقیما به دیگری تغذیه میکند.
اما منتقدان میگویند که چالشهای رباتیک انساننما با چالشهای خودرانندگی ( در سرعت بالا) متفاوت هستند. یک خودروی خودران در محیط دو بعدی جاده با قوانین ترافیک مشخص حرکت میکند؛ یک ربات انساننما در محیط سه بعدی، با موانع متحرک، اشیای نرم، و تعامل فیزیکی مستقیم با انسانها روبروست. اشتراکگذاری لایههای پایین شبکه عصبی ممکن است اما لایههای بالایی کاملا متفاوت هستند.
تحلیل مالی ارزشیابی تسلا در مفترق طرق
در اوج ۲۰۲۱، تسلا با ارزش بازار بیش از ۱ تریلیون دلار، با ضریب / بیش از ۳۰۰ معامله میشد که انتظارات فوقالعادهای برای رشد آینده را قیمتگذاری کرده بود. در ۲۰۲۴، با رشد تحویلها در یک رقم و حاشیه سود در حال کاهش (از ۲۵٪ به زیر ۱۸٪)، مدل ارزشیابی سنتی خودروسازی (/ ۱۰-۱۵) قیمت سهم را در محدوده ۱۰۰-۱۵۰ دلار میگذارد. اما بازار همچنان پریمیوم قابل توجهی میپردازد که نشاندهنده اعتماد به آپشنهای رشد در، اپتیموس، انرژی، و است.
تحلیلگران بول مانند کتی وود از، قیمت هدف ۲۶۰۰ دلار تا ۲۰۲۹ را بر پایه سناریوی روبوتاکسی با درآمد سالانه ۴۰۰ میلیارد دلار و حاشیه سود ۸۰٪ پیشبینی میکنند. تحلیلگران بر مانند گوردون جانسون، تسلا را یک شرکت خودروسازی در حال کمرنگ شدن با مزیت رقابتی در حال از بین رفتن میدانند و قیمت هدف زیر ۱۰۰ دلار دارند.
تأثیر رقابت چینی بر حاشیه سود
ورود بیوایدی، جیلی، چری، و برندهای جدید به بازارهای اروپا، جنوب شرق آسیا، برزیل و مکزیک، تسلا را در جنگ قیمتی وادار کرده است. تسلا در ۲۰۲۳ و ۲۰۲۴ چندین بار قیمت مدل ۳ و مدل وای را در چین، اروپا و آمریکا کاهش داد تا حجم فروش را حفظ کند. این کاهش قیمتها مستقیما بر حاشیه سود ناخالص تأثیر گذاشته که از قله ۲۹٪ در ۲۰۲۲ به زیر ۱۸٪ در ۲۰۲۴ افتاده است.
بیوایدی با یکپارچهسازی عمودی کامل (باتری، تراشه، موتور، بدنه) و مقیاس تولید بزرگتر، مزیت هزینه ساختاری دارد. مدل سیگل بیوایدی با قیمت معادل ۱۰ هزار دلار، در بخش پایین بازار که تسلا در آن حضور ندارد، غول شده است. تسلا برای مقابله، نیاز به پلتفرم ارزانتر (که سایبرکب بخشی از آن است) دارد تا در بخش ماس مارکت رقابت کند.
دوجو و زیرساخت محاسبه شرط پیشرفت هوش مصنوعی
سوپرکامپیوتر دوجو تسلا، طراحی شده برای آموزش مدلهای بینایی در مقیاس عظیم، ستون فقرات فنی استراتژی هوش مصنوعی تسلا است. تراشه طراحیشده اختصاصی تسلا، با معماری ۷ نانومتری TSMC، ۳۵۴ هسته محاسبه و پهنای باند حافظه بسیار بالا، برای عملیات ماتریسی آموزش شبکههای عصبی بهینه شده است. تسلا ادعا میکند که یک کابینت دوجو معادل ۴۰۰۰ کارت گرافیک اینویدیا است با یک دهم هزینه و انرژی.
اما دوجو با تأخیرهای جدی روبرو بوده است. ماسک در ۲۰۲۳ اعلام کرد که دوجو در تولید است، اما گزارشها نشان میدهد که مقیاس استقرار هنوز محدود است و تسلا همچنان به شدت به کلاسترهای اینویدیا وابسته است (بیش از ۳۵ هزار خریداری شده). توسعه تراشههای اختصاصی و پشته نرمافزاری کامل (فریمورک آموزش، کامپایلر، مدیریت کلاستر) چالشی است که حتی غولهای تکنولوژی مانند گوگل (TPU) و آمازون سالها برای بلوغ آن وقت گذاشتهاند.
ماسک همچنین اعلام کرده که تسلا در حال توسعه تراشههای نسل بعدی برای استنتاج در خودرویی و رباتیک است. این تراشهها باید کارایی انرژی بالا، تأخیر پایین، و قابلیت اجرا مدلهای بزرگ ترنسفورمر را داشته باشند. موفقیت در این حوزه، تسلا را از وابستگی به اینویدیا رها میکند و حاشیه سود سختافزار را بهبود میبخشد.
شرکت و همپوشانی با تسلا
شرکت که ماسک در ژوئیه ۲۰۲۳ تأسیس کرد، با هدف درک جهان فیزیکی و توسعه (مدل زبان بزرگ)، همپوشانیهای عجیبی با تسلا دارد. هر دو از مرکز داده ممفیس با ۱۰۰ هزار استفاده میکنند. ماسک گفته است که و تسلا در دادههای ویدیویی، آموزش مدل، و زیرساخت محاسبه همکاری میکنند.
اما ساختار مالکیت و تقسیم سود بین این دو شرکت جداگانه، نگرانی سهامداران تسلا را برانگیخته است. آیا تسلا (شرکت عمومی) زیرساختها و دادههای خود را به (شرکت خصوصی ماسک) با قیمت منصفانه ارائه میدهد؟ آیا ههای کلیدی تسلا به منتقل میشوند؟ کمیته مستقل هیئت مدیره تسلا باید این تراکنشهای طرفهای مرتبط را نظارت کند، اما تاریخچه ماسک در تسلا و سولارسیتی اعتماد را کاهش داده است.
سناریوهای آینده از بول تا بر
سناریوی بول تسلا در ۲۰۲۵-۲۰۲۶ مجوز روبوتاکسی در تگزاس و کالیفرنیا دریافت میکند. سایبرکب با نرخ ۲ میلیون واحد سالانه تولید میشود. FSD سطح ۴ در شهرهای اصلی فعال میشود. اپتیموس در ۲۰۲۶ در کارخانههای تسلا مستقر میشود و در ۲۰۲۷ برای فروش تجاری عرضه میگردد. درآمد روبوتاکسی و FSD به ۱۰۰ میلیارد دلار سالانه میرسد با حاشیه سود ۷۰٪+. اپتیموس بازار ۱۰ تریلیونی را باز میکند. تسلا اولین شرکت ۱۰ تریلیونی دنیا میشود.
سناریوی پایه تسلا در ۲۰۲۶-۲۰۲۷ روبوتاکسی محدود در تگزاس راهاندازی میکند با اپراتورهای نظارت از راه دور. FSD سطح ۳+ بهبود مییابد اما سطح ۴ در مقیاس وسیع به ۲۰۲۸-۲۰۳۰ تأخیر مییابد. سایبرکب تولید میشود اما مقیاسدهی چالشبرانگیز است. اپتیموس در کارخانههای تسلا تست میشود اما فروش تجاری به ۲۰۳۰+ موکول میشود. تسلا به عنوان خودروساز برقی پیشرو با خدمات نرمافزاری بالا باقی میماند. ارزش بازار در محدوده ۸۰۰ میلیارد تا ۱.۵ تریلیون دلار نوسان میکند.
سناریوی بر رگولاتوریها مجوز روبوتاکسی را به دلیل ایمنی رد میکنند. FSD در سطح ۳ گیر میکند و به سطح ۴ نمیرسد بدون لیدار. رقابت چینی و سنتی حاشیه سود را به زیر ۱۰٪ میکشد. اپتیموس پروژهای پرهزینه بدون محصول تجاری باقی میماند. تسلا به یک خودروساز معمولی با رشد کم تبدیل میشود. ارزش بازار به ۳۰۰-۴۰۰ میلیارد دلار کاهش مییابد.
نکات کلیدی برای سرمایهگذاران در ماههای آینده
۱. گزارش تحویلهای و ۲۰۲۴ آیا تسلا میتواند هدف ۱.۸ میلیون واحد سالانه را با تحویلهای قوی محقق کند؟
۲. پیشرفت و معیارهای داخلی تسلا (مایل بین ضرورت مداخله – ) چگونه روند دارد؟
۳. مجوز رگولاتوری تگزاس آیا تسلا میتواند در آستین یا هاستن خدمات روبوتاکسی تجاری را در ۲۰۲۵ آغاز کند؟
۴. تولید سایبرکب زمانبندی تولید انبوه، نرخ، و هزینه واقعی واحد (BOM ).
۵. استقرار دوجو آیا دوجو میتواند بخش معناداری از بار آموزش را از اینویدیا بگیرد؟
۶. گزارشهای NHTSA نتایج تحقیقهای ایمنی اتوپایلوت/FSD و احتمالی یا محدودیتهای جدید.
۷. روابط تسلا شفافیت در تراکنشهای طرفهای مرتبط و تقسیم منابع.
۸. مکرواقتصاد نرخ بهره، تقاضای مصرفکننده برای خودروهای برقی، و سیاستهای تجاری (تعرفههای چین/اروپا/آمریکا).
رویداد ما، ربات یک نقطه عطف نمادین بود تسلا به طور رسمی اعلام کرد که آینده آن در خودرانندگی و رباتیک است، نه فقط ساخت خودرو. اما مسیر از نمونه اولیه در استودیو تا محصول تجاری در مقیاس میلیونها واحد پر از چالشهای فنی، رگولاتوری، مالی و اجرایی است. سرمایهگذاران باید بین دیدگاه رادیکال ماسک و واقعیتهای سخت بازار و فیزیک تعادل برقرار کنند. ماههای آینده نشان خواهد داد که آیا تسلا میتواند وعدههای خود را محقق کند یا این بار نیز دو سال دیگر شعار تکراری خواهد ماند.
تحلیل تکنولوژیک عمیق معماری سختافزاری و نرمافزاری سایبرکب
سایبرکب نه تنها یک خودروی برقی جدید است، بلکه تجسم فلسفه مهندسی تسلا برای حذف پیچیدگیهای مکانیکی و تمرکز بر هوش مصنوعی است. بدنه تکقطعه فولاد ضد زنگ که از سایبرتراک ارث برده شده، هزینههای ابزارکاری و خطهای پرسسازی را به شدت کاهش میدهد. عدم وجود پینتشاپ در خط تولید، یکی از گرانترین و پرآلودگیترین مراحل ساخت خودرو را حذف میکند. تسلا ادعا میکند که این رویکرد هزینه سرمایهگذاری کارخانه را به کمتر از ۲۰۰۰ دلار بر واحد سالانه میرساند، در مقایسه با ۸۰۰۰ تا ۱۰۰۰۰ دلار برای روشهای سنتی.
پلتفرم نسل بعد معماری ۴۸ ولتی و حذف سیمکشی پیچیده
سایبرکب اولین خودروی تسلا است که به طور کامل بر روی معماری الکتریکی ۴۸ ولتی طراحی شده است، که در سایبرتراک معرفی شد. حذف سیستم ۱۲ ولتی سنتی، مقادیر عظیم سیمکشی مسی، کانکتورها و فیوزها را از بین میبرد. یک خودروی معمولی حدود ۳ تا ۵ کیلومتر سیمکشی دارد؛ معماری ۴۸ ولتی با جریان کمتر برای همان توان، مقطع سیمها را کاهش میدهد و وزن و هزینه را به شدت میکاهد. این معماری همچنین امکان تغذیه مستقیم اکچوئتورهای قدرتمند (, ) را فراهم میکند که برای خودرانندگی سطح ۴/۵ ضروری هستند.
سیستم (رانندگی با سیم) در سایبرکب، اتصال مکانیکی بین (که وجود ندارد) و چرخهای جلو را حذف میکند. دو موتور برقی مستقل روی ستون راهنما و یک واحد کنترل الکترونیکی (ECU) با دو پردازنده جداگانه برای اطمینان از ایمنی، فرمان را اجرا میکنند. این سیستم بازخورد لمسی به مجازی یا کنترلهای لمسی ارائه میدهد. حذف ستون راهنما مکانیکی، فضای کابین را باز میکند و طراحی داخلی را آزاد میسازد.
سنسورگری استراتژی در عمل
سایبرکب تنها از دوربینها برای درک محیط استفاده میکند ۸ دوربین محیطی با وضوح بالا و محدوده دید ۳۶۰ درجه، یک دوربین داخلی برای نظارت بر مسافران، و دو دوربین جلو با تمرکز دور برای سرعتهای بالا. عدم وجود لیدار و رادار در سختافزار نهایی، تصمیم استراتژیک تسلا برای کاهش هزینه (لیدارها هنوز هزاران دلار قیمت دارند) و اعتماد به شبکههای عصبی برای تخمین عمق از ویدیو است.
تسلا در FSD از تکنیکهای عمق از ویدیو و میدان نور ( – ) برای بازسازی سهبعدی محیط استفاده میکند. شبکههای عصبی از حرکت نسبی خودروی و پارالاکس برای محاسبه فاصله اجسام استفاده میکنند. این روش در شرایط جوی خوب و نور مناسب کار میکند، اما در مه غلیظ، باران شدید، برف، یا آفتاب مستقیم در چشمان دوربینها دچار افت دقت میشود. تسلا استدلال میکند که انسانها هم فقط با دو چشم و بدون لیدار رانندگی میکنند، اما منتقدان میگویند که مغز انسان پردازش معنا و پیشبینی نیت را دارد که شبکههای عصبی فعلی فاقد آن هستند.
دوجو و اینویدیا (NVIDIA) جنگ زیرساخت محاسبه
زیرساخت آموزش هوش مصنوعی تسلا دو پایش دارد کلاسترهای اینویدیا (و پیشتر ) و سوپرکامپیوتر دوجو اختصاصی. تسلا در ۲۰۲۴ بیش از ۳۵ هزار GPU اینویدیا را برای آموزش FSD و مدلهای مستقر کرده است. این سرمایهگذاری در حد چند میلیارد دلار است. موازی با این، تیم دوجو در تسلا تراشه را طراحی کرده که برای عملیات ماتریسی / بهینه شده و در کابینتهای با تکنولوژی یکپارچهسازی وافر TSMC مونتاژ میشود.
معماری تراشه و نوآوریهای حرارتی
تراشه با ۳۵۴ هسته محاسبه، هر کدام با یک واحد محاسبه وکتوری و حافظه SRAM محلی ۱.۲۵ مگابایت، روی یک وافر سیلیسونی بزرگ (بدون برش دای) ساخته میشود. این معماری سیستم روی وافر ارتباطات بین هستهها را با پهنای باند بسیار بالا (۹ تریلیون بایت بر ثانیه) و تأخیر بسیار پایین امکانپذیر میسازد. تسلا ادعا میکند یک کابینت با ۳۰۰۰ تراشه، ۱.۱ اکزا فلاپس عملکرد تحویل میدهد.
چالش اصلی دوجو، مدیریت حرارتی است. تراکم توان در وافر یکپارچه بسیار بالاست. تسلا از سیستم خنککننده مایع مستقیم با پلاتهای خنککننده روی تراشه استفاده میکند. توسعه پشته نرمافزاری دوجو (کامپایلر، رنتایم، کتابخانههای بهینهسازی) نیز سالها زمانبر است. پایتورچ به طور بومی روی دوجو اجرا نمیشود و تسلا باید اپراتورها و گراف محاسبه را به صورت دستی بهینه کند.
استقلال استراتژیک از اینویدیا ضرورت یا انتخاب؟
ماسک بارها بر خطر وابستگی به اینویدیا تأکید کرده ما نمیتوانیم به رحم یک تامینکننده واحد باشیم. قیمت بالا، کمبود عرضه، و کنترل اینویدیا بر پشته نرمافزاری CUDA، انگیزههای توسعه تراشه داخلی را تقویت میکنند. اما اینویدیا با معماری بلکول ( /) و پشته نرمافزاری CUDA/XLA بلوغ یافته، معیار طلایی است. تسلا باید ثابت کند که دوجو میتواند در مقیاس تولید، هزینه کل مالکیت (TCO) پایینتر و عملکرد بهتری برای بارهای کار خاص ارائه دهد. تا ۲۰۲۵، دوجو هنوز در مقیاس تولید کامل نیست و تسلا همچنان مشتری اینویدیا برای باقی مانده است.
منظر رگولاتوری جهانی از آمریکا تا اروپا و چین
رگولاتوریها در سراسر جهان در حال تدوین چارچوبهای حقوقی برای خودرانندگی سطح ۳، ۴ و ۵ هستند. تفاوتهای قضایی پیچیدگی استقرار جهانی را افزایش میدهد.
ایالات متحده پچکنه قوانین ایالتی و فدرال
در سطح فدرال، NHTSA (اداره ایمنی ترافیک بزرگراه ملی) بر پایه FMVSS (استانداردهای ایمنی خودرویی فدرال) نظارت دارد. FMVSS فعلی فرض میکند راننده انسانی وجود دارد. NHTSA در ۲۰۲۲ راهنمای را منتشر کرد اما قانونگذاری کنگره برای سطح ۴/۵ متوقف مانده. ایالتها قدرت صدور مجوز تست و استقرار را دارند. کالیفرنیا (DMV/CPUC) سختگیرترین است مجوز تست با اپراتور، مجوز تست بدون اپراتور، و مجوز استقرار تجاری جداگانه. تگزاس، آریزونا، نواادا و فلوریدا قوانین راحتتری دارند و مجوز جداگانه برای خودرانندگی نیاز نیست (فقط قانون ترافیک عمومی اعمال میشود).
تسلا برای استقرار در تگزاس مسیر راحتتری دارد، اما شهر آستین مقررات محلی برای شرکتهای روبوتاکسی (مانند وایمو) دارد. تسلا باید با شهرداریها، پلیس، و آتشنشانی برای پروتکلهای رویداد هماهنگ شود. مسئولیت مدنی در تگزاس بر پایه تقصیر نسبی است، اما پیشنهادهای قانونگذاری فدرال برای مسئولیت سختگیرانه سازنده در سطح ۴/۵ وجود دارد.
اتحادیه اروپا و قانون هوش مصنوعی (AI )
اروپا با مقررات (ALKS – ) برای سطح ۳ تا ۶۰ کیلومتر بر ساعت و /۰۲ برای سطح ۳ تا ۱۳۰ کیلومتر بر ساعت، چارچوب فنی دارد. برای سطح ۴، مقررات جدید /۰۳ در حال تصویب است. قانون هوش مصنوعی (EU AI ) سیستمهای خودرانندگی را ریسک بالا طبقهبندی میکند و الزامات سختگیرانه برای دادههای آموزش، شفافیت، نظارت انسانی، و مستندسازی فنی دارد. تسلا برای فروش FSD در اروپا باید انطباق کامل با AI و را اثبات کند که سالها طول میکشد.
چین مدیریت دادهها و مجوزهای محلی
چین سختگیرترین مقررات داده را دارد دادههای نقشه و ویدیوهای دوربین نمیتوانند از مرز خارج شوند. تسلا باید دادههای FSD چین را در سرورهای محلی (شنگهای) پردازش کند. وزارت صنعت و فناوری اطلاعات (MIIT) و وزارت امنیت عمومی مجوزهای تست و استقرار را صادر میکنند. شهرهای شنجن، شانگهای، پکن، و چانگشا مناطق تست مجاز هستند. تسلا در ۲۰۲۴ مجوز تست FSD در چانگشا را گرفت. اما استقرار تجاری روبوتاکسی نیاز به مجوزهای متعدد از سطح شهر، ایالت، و فدرال دارد. رقبای چینی در دریافت مجوزهای تجاری پیشتازند.
تحلیل زنجیره تامین و تولید گیگافکتوریها و مقیاسدهی
تسلا برای تولید سایبرکب در مقیاس میلیونها واحد، نیاز به گسترش شدید ظرفیت باتری، درایو یونیت، و مونتاژ دارد. گیگافکتوری تگزاس مرکز اصلی تولید سایبرکب و سایبرتراک است. گیگافکتوری مکزیک که در ۲۰۲۴ آغاز ساخت شده، برای پلتفرم ارزان (شامل سایبرکب) برنامهریزی شده.
باتری ۴۶۸۰ کلید کاهش هزینه
سلول باتری ۴۶۸۰ (, ) با شیمی نکل بالا و آنود سیلیسیم-کربن، ستون فقرات اقتصاد سایبرکب است. طراحی بدون برگ مقاومت داخلی را کاهش میدهد و شارژ سریعتر و مدیریت حرارتی بهتر را امکانپذیر میسازد. تسلا در ۲۰۲۴ به تولید ۱۰۰ میلیون سلول ۴۶۸۰ در هفته در گیگافکتوری تگزاس و کت رسید. اما نرخ و مقیاسدهی خطهای خشک برای آنود/کاتد، چالش اصلی باقی مانده. پاناتونیک و الجی انرجی سلوشن (LGES) نیز تولید ۴۶۸۰ را آغاز کردهاند اما تسلا بیشتر به تولید داخلی تکیه دارد.
استراتژی خرید مواد معدنی لیتیوم، نکل، کبالت
تسلا برای تضمین تامین مواد معدنی برای ۲۰ میلیون خودرو سالانه (هدف ۲۰۳۰)، قراردادهای بلندمدت با معدنهای لیتیوم در استرالیا (پیلبارا مینرالز – )، آرژانتین، و چین، و نکل از اندونزی و نیوکالدونی امضا کرده. تسلا در ۲۰۲۳ کارخانه رافینری لیتیوم در کورپوس کریستی، تگزاس را افتتاح کرد تا لیتیوم خام را به هیدروکسید لیتیوم باطریگراد تبدیل کند. کنترل زنجیره تامین از معدن تا سلول، مزیت رقابتی تسلا در برابر رقبایی است که فقط خریدار سلول هستند.
مدل کسبوکار روبوتاکسی مالکیت فلوت در برابر پلتفرم دوطرفه
ماسک مدلهای مختلفی برای سایبرکب پیشنهاد کرده ۱) تسلا مالک فلوت است و خدمات را مستقیما ارائه میدهد (مانند وایمو). ۲) تسلا پلتفرم تسلا نتورک را فراهم میکند و مالکان فردی سایبرکب را به شبکه متصل میکنند (مانند ایربینبی). ۳) مدل ترکیبی. هر مدل پیامدهای مالی، عملیاتی، و حقوقیمتفاوتی دارد.
مدل مالکیت فلوت
در این مدل، تسلا سرمایهگذاری سرمایه برای خرید سایبرکبها را میکند، عملیات شارژ، تمیزکاری، نگهداری، بیمه، و نظارت از راه دور را مدیریت میکند. درآمد کل از سفرها به تسلا تعلق دارد. حاشیه سود بالا (هدف ۷۰٪+) اما نیاز به سرمایهگذاری کلان در موجودی فلوت و هزینههای عملیات دارد. تسلا باید تقاضا را در هر شهر پیشبینی کرده و فلوت را بهینه توزیع کند. ریسک باقیمانده ارزش بر عهده تسلا است.
مدل پلتفرم دوطرفه
مالکان فردی سایبرکب را خریداری میکنند (قیمت <۳۰ هزار دلار) و در شبکه تسلا نتورک ثبت میکنند. تسلا ۲۵٪ تا ۳۰٪ کمیسیون از هر سفر دریافت میکند. مالک هزینه شارژ، نگهداری، بیمه، و تمیزکاری را میپردازد. تسلا هزینه سرمایهگذاری فلوت را به مالکان منتقل میکند. اما چالشها شامل: کنترل کیفیت خدمات، مسئولیت در تصادف (تسلا یا مالک؟)، نرخ استفاده (Utilization Rate) پایین در ساعات آفتابی، و مدیریت تقاضا/عرضه در زمان واقعی است. همچنین مالکان فردی ممکن است در نگهداری پیشگیرانه کوتاهی کنند که بر ایمنی و برند تسلا تأثیر منفی بگذارد.
اقتصادیات واحد محاسبه هزینه در کیلومتر
جدول مقایسهای تخمینی برای سایبرکب در مقیاس تولید کامل
- ۰.۰۸ دلار/مایل (قیمت ۲۵ هزار دلار، عمر ۱ میلیون مایل، باقیمانده ۰)
- انرژی ۰.۰۳ دلار/مایل (۳۰۰ واتساعت/مایل ۰.۱۰ دلار/ سوپرشارژر)
- بیمه ۰.۰۵ دلار/مایل (برآورد برای سطح ۴، مسئولیت سازنده)
- نگهداری/تعمیر (/) ۰.۰۲ دلار/مایل (کمتر از، اما سنسورها/کامپیوترها گران)
- تمیزکاری/عملیات (/) ۰.۰۴ دلار/مایل (بین مسافران، شارژ، جابجایی)
- نظارت از راه دور ۰.۰۳ دلار/مایل (اپراتور ۱ به ۱۰-۲۰ خودرو)
- پلتفرم/نرمافزار (/) ۰.۰۲ دلار/مایل (توسعه، سرور، نقشه)
- مجموع ۰.۲۷ دلار/مایل (بهینه) تا ۰.۴۵ دلار/مایل (واقعبینانه)
مقایسه اوبر/لیفت ۲-۳ دلار/مایل، مالکیت شخصی ۰.۶۰-۰.۸۰ دلار/مایل (شامل، بیمه، سوخت، نگهداری، پارکینگ). حتی با برآورد واقعبینانه ۰.۴۵ دلار، سایبرکب ۵ برابر ارزانتر از ریدهایلی فعلی است.
ربات اپتیموس تحلیل فنی و بازار هدف
اپتیموس جنرال پرپاس است، نه ربات تخصصی کارخانه. این تمایز حیاتی است. رباتهای صنعتی سنتی (مانند فانوک، ککا، ایبیبی) برای کارهای تکراری، دقیق، در قفس ایمنی طراحی شدهاند. اپتیموس باید در محیطهای انسانی (منزل، دفتر، انبار، بیمارستان) با موانع پویا، اشیای متنوع، و تعامل فیزیکی با انسانها کار کند.
سختافزار اکچوئتورهای سفارشی و دست ۲۲ درجه آزادی
تسلا اکچوئتورهای روتاری و لینیار را به طور داخلی طراحی و تولید میکند. هر پاها ۶ درجه آزادی (DOF)، هر بازو ۷، گردن ۲، رخت ۳ DOF = کل ۲۸ DOF برای بدن. دست با ۱۱ DOF در هر دست (۲۲ DOF کل) و حسگرهای لمسی کپاسیتیو در نوک ۵ انگشت، دقت مانیپولاسیون بالا را هدف قرار داده. وزن هدف ~۵۷ کیلوگرم و هدف نهایی ~۵۰ کیلوگرم. موتورهای برقی با گیرنده هارمونیک و انکدرهای مطلق، کنترل نیرو/موقعیت دقیق را فراهم میکنند.
هوش مصنوعی AI از بینایی به اقدام
معماری هوش مصنوعی اپتیموس بر پایه ترنسفورمر چندحالت است ورودیهای بصری (دوربینهای سر/دست)، لمسی (حسگرهای دست)، پروپریوسپشن ( – موقعیت مفاصل)، و دستورات زبانی -> خروجی تراکتورهای مفصل. تسلا از یادگیری از نمایش ( – ) استفاده میکند اپراتورهای انسانی با سیستم تلفیق واقعیت ( VR) کارها را انجام میدهند، دادهها جمعآوری، فیلتر، و برای آموزش شبکه عصبی استفاده میشوند.
چالش اصلی مشکل واقعیت-شبیهسازی و تعمیم به موارد ندیده. در کارخانه تسلا، محیط نیمهسازمانیافته است اجسام شناخته شده، چیدمان ثابت، وظایف تکراری. در منزل، محیط کاملا غیرسازمانیافته است. تسلا استدلال میکند که دادههای ف (بینایی جاده) + دادههای اپتیموس (مانیپولاسیون) -> مدل جهان یکپارچه میسازند. اما این فرضیه هنوز اثبات نشده است.
بازار هدف و قیمتگذاری
بخشهای هدف اولیه ۱) کارخانههای تسلا (خط مونتاژ، لوجستیک داخلی، کنترل کیفیت). ۲) انبارها و لجستیک (بارگیری/تخلیه، پالتسازی). ۳) خدمات تجاری (تمیزکاری، امنیت، هتلداری). ۴) مراقبت از سالمندان/بیماران (جابهجایی، یادآوری دارو، همراهی). ۵) کارهای خانگی (پاکسازی، آشپزی، خرید) – چالشبرانگیزترین.
تحلیل حساسیت مالی سناریوهای ارزشیابی تسلا ۲۰۲۵-۲۰۳۰
برای درک دامنه ارزش تسلا، مدلهای سناریو-محور با متغیرهای کلیدی تحویل خودروها، پیوستن، درآمد روبوتاکسی، و اپتیموس ساخته میشود.
فرضیات پایه ( ۲۰۲۵-۲۰۳۰)
| متغیر | بر | پایه | بول |
|---|---|---|---|
| تحویل سالانه ۲۰۳۰ | ۳ میلیون | ۵ میلیون | ۱۰ میلیون |
| نرخ پیوستن FSD | ۱۰٪ | ۲۵٪ | ۵۰٪ |
| قیمت FSD (سازماندهی/اشتراک) | ۳۰۰۰ دلار | ۸۰۰۰ دلار | ۱۵۰۰۰ دلار |
| مقیاس روبوتاکسی ۲۰۳۰ (مایل/سال) | ۱ میلیارد | ۱۰ میلیارد | ۵۰ میلیارد |
| حاشیه سود روبوتاکسی | ۲۰٪ | ۵۰٪ | ۷۰٪ |
| فروش اپتیموس ۲۰۳۰ (واحد) | ۰ | ۱۰۰ هزار | ۱ میلیون |
| قیمت اپتیموس | / | ۲۵ هزار دلار | ۲۰ هزار دلار |
| حاشیه سود اپتیموس | / | ۳۰٪ | ۴۰٪ |
نتایج ارزشیابی DCF (مقیاس در میلیارد دلار)
با نرخ تخفیف ۱۰٪ و رشد پایانی ۳٪
- سناریوی بر ~۳۵۰ میلیارد دلار (فقط خودروسازی، حاشیه کم، بدون آپشنهای AI)
- سناریوی پایه ~۱,۲۰۰ میلیارد دلار (خودروسازی + FSD + روبوتاکسی محدود + اپتیموس کارخانهای)
- سناریوی بول ~۴,۰۰۰ میلیارد دلار (پلتفرم AI/رباتیک مهیمن، حاشیه سود نرمافزاری، مقیاس جهانی)
قیمت سهم فعلی (~۲۲۰ دلار، ارزش بازار ~۷۰۰ میلیارد دلار) بین سناریوی بر و پایه قیمتگذاری شده، با آپشن بول به عنوان لوتری در قیمت گنجانده شده. این توضیح میدهد که چرا نوسانات شدید در واکنش به اخبار (مانند رویداد سایبرکب) رخ میدهد بازار در حال قیمتگذاری احتمالات سناریوهای متفاوت است.
ریسکهای کلیدی پیشفرضهای شکستخورده
برای مدیریت ریسک، باید سناریوهای شکست را شناسایی کرد
- فشل فنی FSD به سطح ۴/۵ در مقیاس جهانی نمیرسد بدون لیدار/رادار. NHTSA مجوز سطح ۴ را رد میکند. تسلا به خودروساز برقی معمولی با ADAS خوب تبدیل میشود.
- شوک تقاضای برقی نرخ بهره بالا، حذف سوبسیدها (IRA در آمریکا، سوبسیدهای اروپا/چین)، و رکود جهانی تقاضا را به شدت کاهش میدهد. تسلا در جنگ قیمتی حاشیه سود را از دست میدهد.
- رقابت چینی در خارج بیوایدی، جیلی، چری با تعرفههای پایینتر (یا کارخانههای محلی در مکزیک/مجرستان/برزیل) تسلا را در بازارهای صادراتی محاصره میکنند.
- ریسک کلیدی شخص ایلان ماسک در ۵ سال آینده (سن ۵۳-۵۸) تمرکز را از تسلا به، (توییتر)، نورالینک منتقل میکند. عدم وجود جانشین واضح ریسک استراتژیک است.
- ریسک رگولاتوری وجودی تصادف مرگبار جدی با FSD/روبوتاکسی -> تعلیق کامل مجوزها توسط NHTSA/کالیفرنیا -> توقف درآمد FSD/روبوتاکسی برای سالها.
- ریسک مالی تسلا سرمایهگذاری سنگین در /دوجو میکند که بازدهی ندارد. سهامداران دعوی قضایی برای نقض وظیفه امانت میکنند.
- شکست مقیاسدهی ۴۶۸۰/دوجو نرخ پایین، هزینه بالا، تأخیر -> تسلا به خرید باتری از CATL/پاناتونیک و GPU از اینویدیا وابسته میماند، حاشیه سود تحت فشار.
استراتژی تسلا برای انرژی ستون سوم درآمد
بخش انرژی تسلا ( & ) در ۲۰۲۳ درآمد ۶ میلیارد دلار با حاشیه سود ۲۰٪+ داشت. پک برای ذخیرهسازی شبکه و پاورال برای مسکونی، در حال رشد نمایی هستند. کارخانه لاثروپ با ظرفیت ۴۰ گیواتساعت/سال در حال گسترش است. تسلا در ۲۰۲۴ بیش از ۱۰ گیواتساعت در فصل تحویل داد.
مدل کسبوکار انرژی فروش سختافزار + نرمافزار (بهینهسازی معاملات انرژی در بازارهای بالجمله) + خدمات حاشیه سود نرمافزاری بالا. انرژی میتواند در ۲۰۳۰ درآمد ۵۰+ میلیارد دلار با حاشیه ۳۰٪+ باشد، که پدیدهای است که اکثر تحلیلگران سهام خودروسازی در مدلهای خود نادیده میگیرند.
همپوشانی انرژی-هوش مصنوعی-حملهونقل
فلوت روبوتاکسی برقی = بار انعطافپذیر برای شبکه برق. شارژ هوشمند + = درآمد جانبی از خدمات شبکه (, ). تسلا با کنترل هم خودرویی، هم شارژر، هم باتری ثابت، و هم نرمافزار معاملات انرژی، یکپارچهسازی عمودی منحصر به فرد دارد. این مجازی نیروگاه میتواند ارزش قابل توجهی ایجاد کند.
نتیجهگیری تسلا در مفترق طرق تاریخ
رویداد ما، ربات در اکتبر ۲۰۲۴ نقطه عطفی بود که تسلا به طور صریح هویت خود را از شرکت خودروسازی برقی به شرکت هوش مصنوعی و رباتیک تغییر داد. سایبرکب، روبوون، و اپتیموس نمادهای این تغییرند. اما فاصله بین نمونه اولیه در استودیو وارنر برادرز و محصول تجاری در مقیاس جهانی پر از چالشهای فنی (FSD، AI)، رگولاتوری (NHTSA، قانون داده چین)، مالی ( کلان، حاشیه سود تحت فشار)، و اجرایی (مقیاسدهی ۴۶۸۰، دوجو، ) است.
تاریخ صنعت تکنولوژی پر از شرکتهایی است که دیدگاه درستی داشتند اما در اجرا شکست خوردند (نوکیا، بلاکبری، یاهو، اینتل در موبایل). تسلا با کنترل عمودی کامل، فرهنگ مهندسی رادیکال، و دسترسی به سرمایه ارزان، شانس بالاتری دارد. اما فیزیک، رگولاتوری، و اقتصاد، قاضی نهاییاند، نه توییتهای ماسک. ماههای آینده، آزمون واقعی است.
معماری عمیق FSD از کدهای قاعدهمحور به شبکه عصبی انتها به انتها
تغییر معماری در FSD نشاندهنده تغییر پارادایم در مهندسی خودرانندگی است. در معماری سنتی ( و قبل)، خط لوله پردازش شامل ماژولهای جداگانه بود درک محیط با YOLO/ برای تشخیص اشیاء، پیشبینی با و RNN برای پیشبینی مسیر، برنامهریزی با */RRT* و بهینهسازی مسیریابی، و کنترل با PID/MPC برای اجرا. هر ماژول به طور مستقل آموزش میشد و خطاهای تجمعیافته باعث شکست در موارد حاشیه میشد.
معماری – در جزئیات فنی
آموزش با یادگیری تقلید روی میلیونها کلیپ ۱۰ ثانیهای از رانندگان برتر انجام میشود. تابع ترکیبی از، برای حالت رانندگی، و برای تطبیق توزیع عدم قطعیت است. تسلا از معدنکاری کلیپ برای انتخاب سناریوهای سخت تقاطعهای پیچیده، ادغام بزرگراه، پارک کردن، و مواجهه با پیادهرو/دوچرخهسوار استفاده میکند.
چالشهای معماری –
با وجود سادگی معماری، چالشهای اساسی وجود دارد
- تفسیرپذیری برخلاف ماژولار، نمیتوان تشخیص داد که شبکه چرا تصمیم خاصی گرفته است. دیباگ کردن موارد شکست دشوار است.
- اطمینان ایمنی استاندارد ISO ۲۶۲۶۲ نیازمند تحلیل خطا و تستهای ساختاری است. شبکه عصبی – یک جعبه سیاه است. تسلا از مانیتور ایمنی جداگانه – یک شبکه کوچکتر مبتنی بر قوانین – برای نظارت بر خروجیهای اصلی و مداخله در صورت خروج از محدوده ایمن استفاده میکند.
- تعمیم به ODD جدید شبکه روی دادههای کالیفرنیا/تگزاس آموزش دیده. تعمیم به شهرهای اروپایی با نشانهگذاری جاده متفاوت، چپدستی ترافیک، و قوانین اولویت پیچیده، نیازمند دادههای منطقهای است.
- عدم قطعیت معرفتی شبکه در سناریوهای ندیده ممکن است با اعتماد بالا پیشبینی اشتباه دهد. برآورد عدم قطعیت قابل اعتماد، حوزه تحقیقات فعال است.
دوجو در جزئیات معماری سیستم، کامپایلر، و پشته نرمافزاری
دوجو تنها یک تراشه نیست، یک سیستم کامل محاسبه است. درک جزئیات معماری سیستم، چالشهای نرمافزاری، و مقایسه با اینویدیا / برای ارزیابی مزیت رقابتی تسلا ضروری است.
معماری تراشه طراحی برای عملیات ماتریسی متراکم
تراشه در فرآیند ۷ نانومتر TSMC ساخته شده، مساحت ~۶۴۵ میلیمتر مربع، ۵۰ میلیارد ترانزیستور. هر تراشه شامل
- ۳۵۴ هسته محاسبه در آرایه ۱۸ ۲۰ (با ۶ هسته رزرو برای نرخ)
- هر هسته واحد محاسبه وکتوری ۲۵۶ بیتی (/)، واحد محاسبه اسکالر برای کنترل جریان، ۱.۲۵ مگابایت SRAM محلی
- شبکه روی تراشه ( – ) مشبک ۲ بعدی با پهنای باند ۹ ترابایت بر ثانیه، مسیریابی، پشتیبانی از / برای
- حافظه آفلود ۴ کانال (اختیاری، در برخی پیکربندیها)، یا فقط SRAM داخلی برای مدلهای کوچکتر
- قدرت ~۴۰۰ وات برای هر تراشه در فرکانس ۲
کابینت یکپارچهسازی وافر
تسلا از تکنولوژی TSMC برای اتصال مستقیم تراشهها روی وافر بدون باندهای اتصال استفاده میکند. یک کابینت شامل
- ۲۵ وافر در ۵ ردیف ۵ ستون
- هر وافر ۴۰ تراشه (با نرخ ~۸۰٪، ۳۲ تراشه فعال)
- مجموع ۱۰۰۰ تراشه فعال در کابینت
- عملکرد نظری ۱۰۰۰ ۳۵۴ ۲۵۶ ۲ ۲ = ~۳۶۰ PFLOPS (تسلا ادعای ۱.۱ EFLOPS دارد که احتمالا شامل فشردهسازی و محاسبه متراکمتر است)
- خنککننده مایع مستقیم با پلاتهای خنککننده مخصوص روی هر وافر
- قدرت کل کابینت ~۵۰۰ کیلووات (شامل خنککننده)
پشته نرمافزاری دوجو چالش بزرگتر از سختافزار
سختافزار بدون پشته نرمافزاری بلوغیافته، بیارزش است. تسلا باید موارد زیر را توسعه دهد
- کامپایلر تبدیل گراف /JAX/ به کد ماشین. شامل، ( vs برای SRAM)، برای VLIW، برای ۱.۲۵ مگابایت
- کتابخانه عملیات پیادهسازی بهینه GEMM، برای / استفاده از معادل در ( با دستورالعملهای ماتریسی).
- رانتایم توزیعشده (//)، برای آموزش مدلهای بزرگ ( + + ). مدیریت خطا با و
- فریمورک آموزش تسلا از به عنوان استفاده میکند اما سفارشی دارد. نیاز به پشتیبانی از FSDP، (// ).
- پروفایلر و دیباگر (/) ابزارهای تحلیل عملکرد (NCU معادل)، دیباگ عددی (/ )، مقایسه عددی با مرجع GPU.
تسلا در ۲۰۲۴ اعلام کرد که دوجو در تولید است، اما گزارشهای مستقل نشان میدهد که مقیاس استقرار محدود به چند کابینت در پالو آلتو و تگزاس است. اکثر آموزش FSD همچنان روی کلاستر اینویدیا (بیش از ۳۵ هزار GPU) انجام میشود. دوجو برای آموزش مدلهای خاص بینایی با رزولوشن بالا و توالی طولانی بهینه شده، اما برای مدلهای زبان بزرگ (LLM) مثل، اینویدیا همچنان برتر است.
تحلیل مقایسهای تسلا در برابر رقبای چینی (BYD NIO, )
رقابت در چین، بزرگترین بازار برقی جهان، شدت گرفته است. رقبای چینی نه تنها در حجم تولید، بلکه در تکنولوژی خودرانندگی و یکپارچهسازی عمودی پیشرفت کردهاند.
بیوایدی (BYD) غول یکپارچهسازی عمودی
بیوایدی در ۲۰۲۳ بیش از ۳ میلیون خودرو برقی (BEV + PHEV) تحویل داد، تسلا را در حجم کل پشت سر گذاشت. مزیتهای کلیدی
- باتری بلید LFP ایمنی بالا، عمر طولانی، هزینه پایین، بدون کبالت/نکل. کنترل کامل از معدن تا پک.
- پلتفرم ۳.۰ معماری ۸۰۰ ولتی، MOSFET، درایو یونیت یکپارچه ( + + )، پمپ حرارتی کارا.
- سیستم دیپایلوت و لیدار (در مدلهای پرچم)، رادار میلیمتری، ۱۱ دوربین، ۱۲ سنسور اولتراسونیک. دو تراشه NVIDIA (۵۰۰ TOPS) یا تراشههای داخلی. عملکرد NOA در شهر و بزرگراه در چین به سطح + رسیده.
- مقیاس تولید کارخانههای متعدد در چین، تایلند، برزیل، مجارستان، ترکیه، ازبکستان. انعطافپذیری بالا در پاسخ به تقاضا.
- قیمتگذاری تهاجمی سیگل ~۱۰ هزار دلار، دولفین ~۱۶ هزار دلار، سیل ~۲۰ هزار دلار. پوشش بخشهای بازار که تسلا در آن حضور ندارد.
اکسپنگ رقیب مستقیم در معماری
اکسپنگ با معماری XNGP و، نزدیکترین رقیب فلسفه تسلا است
- (مشابه FSD ) شبکه عصبی – برای درک محیط، بدون لیدار در مدلهای جدید (+, ). استفاده از BEV
- برنامهریزی مبتنی بر یادگیری تقویم (RL) در شبیهسازی.
- تراشههای دوگانه NVIDIA دوگانه (۵۰۰ TOPS) + تراشههای داخلی برای مدیریت توان/بدنه.
- ربات انساننما نمایش ربات ۱۷۰ سانتیمتری، ۷۰ کیلوگرم، ۶۰، دستهای ۱۵ DOF در ۲۰۲۴. هدف استقرار در کارخانههای اکسپنگ.
- چالش مقیاس تولید کمتر از تسلا/بیوایدی، فروش عمدتا در چین، توسعه بینالمللی در مراحل اولیه (اروپا، جنوب شرق آسیا).
لی اتو استراتژی PHEV + /
لی اتو بر روی PHEV (برقی پلگ-این هجین) با رنج برقی ۲۰۰+ کیلومتر و رنج کل ۱۰۰۰+ کیلومتر تمرکز دارد
- GPT مدل زبان بزرگ داخلی برای دستیار صوتی و استدلال رانندگی.
- دوال سیستم سیستم ۱ – برای واکنش سریع. سیستم ۲ VLM برای استدلال پیچیده، درک نشانهها، و برنامهریزی استراتژیک.
- لیدار ۱۲۸ خط + دوگانه ترکیب لیدار و بینایی برای سطح در بزرگراه (NOA ) و + در شهر.
- مقیاس ~۳۸۰ هزار تحویل در ۲۰۲۳، رشد سریع، حاشیه سود بالا (~۲۰٪) به دلیل
هواوی تامینکننده پشته کامل
هواوی خودروی نمیسازد، اما پشته کامل خودرانندگی (ADS – ) را به سازندگان (AITO/ BAIC, JAC) میفروشد
- ADS 3.0 معماری BEV -، PDP یکپارچه.
- سنسورگری لیدار ۱۹۲ خط ( ۱۹۲-) + رادار ۴ + ۱۱ دوربین + ۱۲ اولتراسونیک.
- محاسبه تراشههای ۶۱۰/۹۱۰ + ۹۰۰۰ برای کابین. استقلال از اینویدیا/آمریکا.
- مدل کسبوکار لایسنس دهی نرمافزاری + سختافزاری، درآمد متناوب از هر خودرو. مقیاس سریع بیش از ۵۰۰ هزار خودرو با ADS ۲.۰/۳.۰ در ۲۰۲۴.
- چالش تحریمهای آمریکا، اکوسیستم توسعهدهنده محدودتر از
تحلیل بازار روبوتاکسی جهانی اندازه، رشد، و دینامیک رقابتی
بازار روبوتاکسی جهانی در ۲۰۲۳ حدود ۲ میلیارد دلار برآورد شده و با CAGR ~۶۰٪ تا ۲۰۳۰ به ۱۰۰+ میلیارد دلار پیشبینی میشود (منابع, BCG, ARK ). اما پیشبینیها پراکندگی بالا دارند.
تقسیمبندی بازار
- سطح ۴ در محدوده جغرافیایی محدود وایمو، پونی.ایآی، اتو ایکس، باییدو آپولو. استقرار فعلی در ۱۰+ شهر چین، ۴ شهر آمریکا.
- سطح ۲+/۳ با نظارت راننده (+/ ) تسلا، اکسپنگ XNGP، لی اتو، هواوی، مرسدس ( تایید شده در آلمان/نواادا/کالیفرنیا). حجم بالا، درآمد اشتراکی/یکجا.
- روبوتاکسی پلتفرم دوطرفه اوبر/لیفت با شریک خودرانندگی (وایمو، موتونال)، تسلا نتورک (پیشنهادی).
مقایسه واحد اقتصاد در ۲۰۳۰ (برآورد)
| پارامتر | وایمو | تسلا سایبرکب | اوبر/لیفت |
|---|---|---|---|
| /خودرو | $۲۰۰,۰۰۰+ ( + سنسورها) | $۲۵,۰۰۰ (سایبرکب تولید انبوه) | $۰ (مالکیت راننده) |
| عمر مفید | ۱ میلیون مایل | ۱ میلیون مایل | ۲۰۰,۰۰۰ مایل |
| هزینه انرژی/مایل | $۰.۰۴ | $۰.۰۳ | $۰.۱۰ (بنزین) / $۰.۰۴ (برقی) |
| بیمه/مایل | $۰.۱۰ (فلت مالک شرکت) | $۰.۰۵ (مدل ترکیبی) | $۰.۱۵ (راننده) |
| عملیات/نگهداری/مایل | $۰.۱۵ (متمرکز) | $۰.۰۶ (توزیع/مالک) | $۰.۲۰ (راننده) |
| هزینه راننده/نظارت/مایل | $۰.۰۰ (بدون راننده) | $۰.۰۳ (نظارت از راه دور ۱۲۰) | $۱.۵۰ (راننده) |
| مجموع هزینه/مایل | $۰.۲۹ | $۰.۱۷ | $۱.۹۵ |
| قیمت فروش/مایل | $۲.۰۰ | $۱.۰۰ | $۲.۵۰ |
| حاشیه سود/مایل | $۱.۷۱ (۸۵٪) | $۰.۸۳ (۸۳٪) | $۰.۵۵ (۲۲٪) |
تحلیل حتی با هزینههای واقعبینانهتر برای تسلا ($۰.۳۰-۰.۴۰/مایل)، حاشیه سود بسیار بالای اوبر/لیفت باقی میماند. کلید موفقیت رسیدن به سطح ۴ واقعی در مقیاس، و کاهش سایبرکب به زیر $۳۰,۰۰۰.
تحلیل رگولاتوری عمیق چارچوبهای حقوقی در سه قدرت بزرگ
ایالات متحده پیچیدگی فدرال-ایالتی
NHTSA (فدرال) FMVSS بهروزرسانی برای خودرانندگی در جریان است. NHTSA (SGO) ۲۰۲۱ الزام گزارش تصادفات سطح ۲+ در ۲۴ ساعت. تحقیقهای PE و EA برای اتوپایلوت/FSD در جریان. احتمال (بازخوانی) یا محدودیت ODD وجود دارد.
کالیفرنیا (DMV + CPUC) سه مجوز ۱) تست با اپراتور. ۲) تست بدون اپراتور – نیازمند $۵ میلیون بیمه/ضمانت، گزارشهای تفصیلی، ارتباط ۹۱۱. ۳) استقرار تجاری – نیازمند مجوز CPUC برای حمل مسافر پولی، استانداردهای دسترسی (ADA)، گزارشهای سالانه ایمنی. وایمو و کروز این مجوزها را دارند. تسلا هنوز مجوز ۲ و ۳ را ندارد.
تگزاس قانون SB ۲۲۰۵ (۲۰۱۷) مجوز جداگانه ایالتی برای خودرانندگی را لغو کرد. خودروی خودران راننده قانونی است. شهرها نمیتوانند مقررات جداگانه سختگیرانهتر وضع کنند. اما شهر آستین مقررات محلی برای شبکه حمل مسافر خودران دارد. تسلا مسیر راحتتری در تگزاس دارد.
مسئولیت مدنی در سطح ۴/۵، سازنده به عنوان راننده قانونی در نظر گرفته میشود (NHTSA ۲۰۱۶). تسلا در قرارداد FSD شرط راننده باید مراقب باشد دارد که در سایبرکب بدون بیمعنی است. قانونگذاری فدرال برای مسئولیت سختگیرانه یا صندوق خسارت در حال بحث است.
اتحادیه اروپا AI + + GDPR
EU AI (مصوب ۲۰۲۴، اجرا ۲۰۲۶) سیستمهای خودرانندگی = AI الزامات سیستم مدیریت ریسک، کیفیت دادههای آموزش، مستندسازی فنی، ثبت لاگها، شفافیت برای کاربران، نظارت انسانی، دقت/مقاومت/امنیت سایبری. انطباق با استانداردهای یکپارچه در حال تدوین (CEN/CENELEC JTC ۲۱).
(ALKS) سطح ۳ تا ۱۳۰ کیلومتر/ساعت. الزام سیستم نظارت راننده (DMS)، سیستم ذخیره داده رویداد (EDSS – )، سیستم ذخیره داده سیستم (DSSS – )، تستهای شبیهسازی و جاده. تسلا FSD در اروپا فعلا فقط سطح ۲ ( + TACC) مجاز است.
GDPR دادههای ویدیویی دوربینها = دادههای شخصی. پردازش باید قانونمند، متناسب، و با حفظ حریم خصوصی باشد. انتقال داده به آمریکا نیازمند SCC یا است. تسلا باید دادههای FSD اروپا را در اروپا پردازش کند.
چین امنیت دادهها + مجوزهای چندسطحی
قانون امنیت دادهها (DSL) + قانون امنیت سایبری (CSL) + قانون اطلاعات شخصی (PIPL) دادههای نقشه، موقعیت، ویدیو = دادههای حساس/مهم. انتقال از مرز ممنوع. سرورها باید در چین باشد. تسلا دادههای FSD چین را در دیتاسنتر شنگهای پردازش میکند.
مجوزها ۱) مجوز تست سطح ۲/۳ – از MIIT/وزارت امنیت عمومی. ۲) مجوز تست سطح ۴ – سختگیرانه، نیازمند اپراتور از راه دور، بیمه بالا، گزارشهای ماهانه. ۳) مجوز استقرار تجاری – برای روبوتاکسی پولی. شنجن، شانگهای، پکن، چانگشا، ووهان مناطق مجاز. وایمو/پونی.ایآی/باییدو آپولو مجوز ۳ را دارند. تسلا مجوز ۱ در چانگشا دارد.
استانداردهای ملی (GB) GB/ ۴۰۴۲۹ (تست خودرانندگی)، GB/ ۳۸۰۵۶ (امنیت سایبری)، GB/ ۳۹۱۱۲ (دادههای رویداد). انطباق الزامی است.
تحلیل مالی پیشرفته مدل DCF با آپشنهای واقعی
ارزشیابی تسلا با DCF سنتی ناکافی است به دلیل عدم قطعیت بالا و آپشنهای رشد. رویکرد (ROV) مناسبتر است.
آپشنهای واقعی در تسلا
- آپشن اپتیموس سرمایهگذاری در رباتیک. اگر AI کار کند -> بازار ۱۰ تریلیونی. اگر نه -> تکنولوژی در کارخانههای تسلا استفاده میشود ( / ).
- آپشن انرژی سرمایهگذاری در پک/پاورال/رافینری لیتیوم. درآمد متناوب با ریسک پایین. آپشن گسترش به
- آپشن دوجو/هوش مصنوعی استقلال از اینویدیا، فروش خدمات ابری AI.
- آپشن پلتفرم پلتفرم ارزان ($۲۵,۰۰۰) برای بازار ماس. انقضا ۲۰۲۵-۲۰۲۶ (راهاندازی گیگافکتوری مکزیک).
مدل -کارلو برای توزیع ارزش
با شبیهسازی ۱۰,۰۰۰ سناریو با توزیع احتمالات برای متغیرهای کلیدی
- احتمال موفقیت FSD سطح ۴ در ۲۰۲۷ ۳۰٪ (پایه)، ۱۰٪ (بر)، ۶۰٪ (بول)
- احتمال موفقیت اپتیموس تجاری در ۲۰۳۰ ۲۰٪ (پایه)، ۵٪ (بر)، ۵۰٪ (بول)
- رشد تحویل خودروها توزیع نرمال با میانگین ۲۰٪ سالانه، انحراف معیار ۱۰٪
- حاشیه سود خودروسازی توزیع بتا با میانگین ۱۵٪، بازه ۸-۲۲٪
نتایج توزیع ارزش
- ۵٪ $۲۵۰ میلیارد
- ۲۵٪ $۵۵۰ میلیارد
- (۵۰٪) $۹۵۰ میلیارد
- ۷۵٪ $۱,۸۰۰ میلیارد
- ۹۵٪ $۴,۵۰۰ میلیارد
قیمت فعلی (~$۷۰۰ میلیارد) در ~۳۵-۴۰ قرار دارد. بازار سناریوی پایه را بیشتر از بر، اما کمتر از بول قیمتگذاری کرده.
استراتژی تسلا برای بازارهای نوظهور هند، برزیل، اندونزی، آفریقا
تسلا برای رسیدن به هدف ۲۰ میلیون خودرو در ۲۰۳۰، باید در بازارهای نوظهور موفق شود. استراتژی
- هند مذاکره برای کارخانه گیگافکتوری هند (ت نادو یا گجرات). پلتفرم ارزان برای بازار حساس به قیمت. چالش تعرفه ورودی ۷۰-۱۰۰٪ برای، زیرساخت شارژ ضعیف، ترافیک آشفته (چالش FSD). شریک محلی بالقوه تاتا موتورز یا ماهیندرا.
- برزیل بازار بزرگ برزیلی، اتانول/فلی-فویل، تعرفه ۳۵٪ تسلا میتواند از گیگافکتوری مکزیک صادرات کند (اتفاق تجاری). مدل ۳/وای برزیلیسازی شده.
- اندونزی/مالزی/تایلند تایلند گیگافکتوری تایلند در حال مذاکره، سوبسیدهای قوی، صادرات به اندونزی ذخایر نیکل بزرگ، تسلا رافینری نیکل/کبالت در اندونزی (مذاکره). مالزی مقررات EV دوستانه، بازار بالا درآمد.
- آفریقای جنوبی/مصر/نیجریه/کنیا بازارهای بلندمدت. پاورال/سولار تسلا برای شبکه برق ناپایدار. مدل ارزان ضروری.
ریسکهای ESG و مدیریت شرکت
سرمایهگذاران موسسهای به ESG اهمیت میدهند. تسلا چالشهایی دارد
- اثرات معدنکاری لیتیوم/نکل/کبالت (آب، خاک، تنوع زیستی). رافینری لیتیوم تگزاس نگرانیهای محیطزیستی محلی. بازدهی انرژی باتری ۴۶۸۰. گزارشهای اثرات چرخه حیات (LCA) شفاف.
- روابط کارگری تسلا ضد اتحادیه در آمریکا/آلمان (IG ). اتهامات تبعیض نژادی/جنسیتی در کارخانه فریمونت. شرایط کار در زنجیره تامین (کبالت کنگو). امنیت محصول تصادفات، ها.
- ساختار هیئت مدیره ماسک رئیس هیئت مدیره + عدم استقلال هیئت مدیره (برادران ماسک، دوستان، سرمایهگذاران اولیه). پکیج پاداش ۲۰۱۸ ($۵۶ میلیارد) لغو شده توسط دادگاه دلاور، بازپرداخت/تایید مجدد در جریان. تراکنشهای طرفهای مرتبط. عدم برنامه جانشینی شفاف.
امتیازات ESG MSCI،، & ۲۷/۱۰۰. بهبود میتواند پریمیوم ارزش را افزایش دهد.
سناریوهای ماکرواقتصادی و تأثیر بر تسلا
سناریوی نرم
فدرال ریزرو نرخ بهره را در ۲۰۲۵ کاهش میدهد (۳-۴٪). رشد GDP ۲٪. تقاضای برقی پایدار. تسلا از نرخهای پایینتر وام خودرو بهرهمند میشود. دلار ضعیفتر -> صادرات از آمریکا/مکزیک ارزانتر. سناریوی مثبت برای تسلا.
سناریوی رکود
رکود جهانی ۲۰۲۵-۲۰۲۶. بیکاری بالا، اعتماد مصرفکننده پایین. تقاضای خودرو لوکس/برقی کاهش یابد. جنگ قیمتی تشدید شود. حاشیه سود تسلا تحت فشار. سهام تکنولوژی/رشد بیش از بازار اصلاح میشوند. تسلا به عنوان شرکت چرخهای معامله میشود.
سناریوی استگفلااسیون
تورم بالا + رشد پایین. نرخ بهره بالا باقی میماند. هزینه مواد اولیه (لیتیوم، استیل، آلومینیوم) بالا. توانایی انتقال هزینه به مشتری محدود. بدترین سناریو برای حاشیه سود.
جنگ تجاری/ژئوپلیتیک
تعرفه ۶۰٪ ترامپ بر واردات چین -> تأثیر بر تسلا شنگهای (صادرات به اروپا/کانادا/استرالیا). تعرفه ۱۰٪ جهانی -> هزینههای بالا. تحریمهای تراشه -> تأثیر بر FSD// تسلا باید زنجیره تامین را متنوع کند (هند، مکزیک، تایلند، اندونزی).
نقشه راه تکنولوژیک ۲۰۲۵-۲۰۳۰ستونهای کلیدی
| زمان | مایلستون فنی/تجاری | احتمال (پایه) | تأثیر بر ارزش |
|---|---|---|---|
| ۲۰۲۴ | انتشار گسترده | ۹۰٪ | مثبت کوتاهمدت |
| ۲۰۲۵ | مجوز روبوتاکسی تگزاس (آستین/هاستن) – تست محدود | ۶۰٪ | مثبت متوسط |
| ۲۰۲۵ | شروع تولید سایبرکب (پیشسری) گیگافکتوری تگزاس | ۷۰٪ | مثبت |
| ۲۰۲۵ | FSD (- + یکپارچه) | ۸۰٪ | مثبت قوی |
| ۲۰۲۵ | اپتیموس در خط مونتاژ تسلا (تست عملیاتی) | ۵۰٪ | مثبت طولانیمدت |
| ۲۰۲۶ | تولید انبوه سایبرکب (۱۰۰ هزار/سال)، راهاندازی گیگافکتوری مکزیک | ۶۰٪ | مثبت قوی |
| ۲۰۲۶ | مجوز روبوتاکسی کالیفرنیا (CPUC) – چالشبرانگیز | ۳۰٪ | بسیار مثبت |
| ۲۰۲۷ | FSD سطح ۴ در ۱۰+ شهر آمریکا، درآمد روبوتاکسی >$۱ میلیارد | ۴۰٪ | مبدل بازی |
| ۲۰۲۷ | اپتیموس فروش تجاری ( کارخانه/انبار) | ۳۰٪ | مبدل بازی |
| ۲۰۲۸ | دوجو مقیاس کامل (۱۰ )، استقلال از اینویدیا | ۴۰٪ | مثبت استراتژیک |
| ۲۰۲۹-۲۰۳۰ | پلتفرم ($۲۵,۰۰۰) تولید ۵ میلیون/سال، اپتیموس | ۳۵٪ | مبدل شرکت |
نتیجهگیری نهایی تسلا به عنوان شرکت پلتفرم هوش مصنوعی فیزیکی
تسلا در حال عبور از شرکت خودروسازی به شرکت پلتفرم هوش مصنوعی فیزیکی ( AI ) است. سه ستون استراتژیک
- خودرانندگی (FSD/) تبدیل خودرو به دارایی تولیدکننده درآمد با حاشیه سود نرمافزاری.
- رباتیک تعمیم هوش مصنوعی از جهان دیجیتال/بصری به جهان فیزیکی/مانیپولاسیون. بازار کار جهانی ~$۵۰ تریلیون.
- انرژی یکپارچهسازی تولید، ذخیره، و مصرف انرژی با هوش مصنوعی. بازار انرژی جهانی ~$۱۰ تریلیون.
موفقیت در هر یک از این ستونها، تسلا را به یک شرکت چند تریلیونی تبدیل میکند. اما ریسک اجرا بسیار بالاست. تاریخ نشان میدهد که شرکتهای معدودی توانستهاند در چندین انقلاب تکنولوژیک همزمان رهبر باشند (اپل PC -> -> -> -> ). تسلا با کنترل عمودی کامل، فرهنگ مهندسی اول، و دسترسی به سرمایه، بهترین موقعیت را دارد. اما فیزیک باتری، ریاضیات شبکه عصبی، قوانین رگولاتوری، و اقتصاد بازار، قاضی نهاییاند.
سرمایهگذاران باید با افق زمانی ۵-۱۰ ساله، تحمل نوسان بالا، و مدیریت ریسک پورتفولیو، به تسلا نگاه کنند. رویداد ما، ربات یک نمایش تکنولوژیک شگفتانگیز بود، اما وادی مرگ بین دمو و محصول تجاری در مقیاس جهانی، پر از چالشهاست. ماههای آینده، آزمون واقعی جدایی غلت از جو است.
تحلیل رقابتی در اروپا تسلا در برابر فولکسواگن، استلانتیس، مرسدس، و بیامو
اروپا دومین بازار برقی جهان است و میدان نبرد شدید بین تسلا و سازندگان سنتی که بودجههای کلان را به برقیسازی اختصاص دادهاند. در ۲۰۲۳، تسلا مدل وای و مدل ۳ درصدر فروش برقی اروپا بودند، اما سهم بازار در حال کاهش است.
فولکسواگن (VW ) استراتژی پلتفرم MEB و SSP
گروه VW (شامل، آودی، اسکودا، سئات، پورشه) بیش از ۵۰ میلیارد یورو در برقیسازی سرمایهگذاری کرده
- پلتفرم MEB پایه، آودی، اسکودا مقیاس تولید بالا، هزینه پلتفرم مشترک.
- کارایس (CARIAD) – واحد نرمافزار تلاش برای توسعه پشته نرمافزاری یکپارچه (OS، خودرانندگی، اینفوتینمنت). چالشهای شدید تأخیر در انتشار نرمافزار، باگها، استعفاهای مدیران، هزینههای بالا (۲ میلیارد یورو/سال).
- پلتفرم SSP نسل بعد برای ۲۰۲۶+، یکپارچهسازی MEB و PPE (پورشه/آودی)، پشتیبانی از سطح ۳/۴، معماری الکترونیکی متمرکز.
- همکاری با هورا (چین) و موبایلآی برای خودرانندگی در چین و اروپا. VW در چین با هم همکاری استراتژیک دارد (۷۰۰ میلیون دلار سرمایهگذاری، پلتفرم مشترک).
استلانتیس استراتژی چندپلتفرمی و لایسنسدهی
استلانتیس (پژو، سیتروئن، آپل، فیات، جپ، داج، رام، الوارومئو، ماسراتی) رویکرد متفاوت دارد
- چهار پلتفرم STLA برای پوشش همه سگمنتها.
- STLA + STLA + STLA معماری نرمافزاری/الکترونیکی متمرکز. توسعه داخلی + خرید شرکتهای استارتاپ (ایموتیو، کلودمید).
- همکاری با وایمو برای وینهای تجاری سطح ۴.
- لایسنسدهی پلتفرم به سایر سازندگان (مانند تویوتا برای ).
- مقیاس باتری ۶ گیگافکتوری در اروپا/آمریکا/کانادا (ACC با مرسدس/توتال، و جداگانه با سامسونگ، CATL).
مرسدس بنز تمرکز روی لکسوس و سطح ۳ تایید شده
مرسدس تنها سازندهای است که سیستم سطح ۳ را در آلمان (۲۰۲۲)، نواادا و کالیفرنیا (۲۰۲۳) تایید قانونی داشته
- کار میکند در ترافیک سنگین بزرگراه تا ۶۰ کیلومتر/ساعت، با لیدار، رادار، دوربین، سنسور رطوبت/میکروفون برای آمبولانس. مسئولیت قانونی بر عهده مرسدس در حالت.
- معماری سیستم عامل خودرویی اختصاصی برای ۲۰۲۵+، جدا از اندروید اتوموتیو. تراشههای NVIDIA + تراشههای داخلی.
- استراتژی باتری لایهبندی ماژولار، LFP برای’، NMC برای پرچم، تولید با ACC و
- چالش حاشیه سود بالا در لکسوس، اما حجم برقی پایینتر از تسلا/ هزینه بالا برای /
بیامو (BMW) نئو کلاس ۲۰۲۵+
بیامو با نئو کلاس در ۲۰۲۵ پلتفرم اختصاصی برقی را راهاندازی میکند
- سلول باتری استوانهای جدید ۴۶ میلیمتر قطر، ارتفاع متغیر، شیمی NMC بالا، ۲۰٪ تراکم انرژی بیشتر، ۳۰٪ ارزانتر، ۵۰٪ شارژ سریعتر.
- معماری الکترونیکی ( داخلی + ASIC) + (ECU متمرکز کنترل دینامیک).
- نرمافزار OS ۹.۰، پشته خودرانندگی سطح ۲+/۳ توسعه داخلی، همکاری با کوالکام و موبایلآی.
- تولید کارخانه دبرکن مجارستان برای نئو کلاس، مونیخ، شنیان (چین).
تحلیل زنجیره تامین باتری از معدن تا پک – موقعیت تسلا
باتری ~۴۰٪ هزینه BOM خودرو برقی است. کنترل زنجیره تامین، مزیت رقابتی استراتژیک است.
کیمیاهای باتری و روندها
| کیمیا | تراکم انرژی (/) | هزینه ($/) | عمر چرخه | کاربرد اصلی | تولیدکنندگان کلیدی |
|---|---|---|---|---|---|
| NMC 811 / NMC 9.5.5 | ۲۶۰-۳۰۰ | ۱۱۰-۱۳۰ | ۱۰۰۰-۱۵۰۰ | پرچم، رنج بالا | CATL, LGES, SK, SDI, |
| LFP (لیتیوم آهن فسفات) | ۱۶۰-۱۹۰ | ۸۰-۹۵ | ۳۰۰۰-۵۰۰۰+ | ماس مارکت، انباره، ربات | CATL (مدرن), BYD |
| LMFP (LFP منگنز) | ۲۰۰-۲۳۰ | ۹۰-۱۰۵ | ۲۰۰۰-۳۰۰۰ | میان رنج، تسلا مدل ۳ RWD چینی | CATL BYD |
| نیمههای جامد / جامد | ۳۵۰-۵۰۰+ | ۱۵۰-۳۰۰+ | ۱۰۰۰+ | پرچم آینده، پرواز برقی | CATL, NIO |
| نیمه | ۱۲۰-۱۶۰ | ۶۰-۸۰ | ۲۰۰۰-۳۰۰۰ | ارزان، انباره، دوچرخه برقی | CATL BYD |
استراتژی باتری تسلا ۴۶۸۰، و تنوع تامین
تسلا از استراتژی چند منبع، چند کیمیا پیروی میکند
- ۴۶۸۰ تولید داخلی ( – ) هدف کاهش ۵۰٪ هزینه، حذف حلال، سرعت تولید بالا. چالش نرخ، مقیاسدهی خشککاری، مدیریت حرارتی در سلول بزرگ. وضعیت ۲۰۲۴ ~۱۰۰ میلیون سلول/هفته در تگزاس/کالیفورنیا، استفاده در سایبرتراک و مدل وای رفرش.
- LFP از CATL (شنگهای/آرژانتین/آرژانتین) و BYD برای مدل ۳/وای RWD در چین، اروپا، آمریکا. هزینه پایین، ایمنی بالا، عمر طولانی. تسلا بزرگترین خریدار LFP CATL است.
- NMC ۸۱۱ از پاناتونیک (نیواادا/کانزاس/واکایاما) و LGES (آریزونا/وروتسلاو/اچون) برای مدل ۳/وای، مدل /، سایبرتراک. تراکم بالا، عملکرد سرد.
- رافینری لیتیوم تگزاس تبدیل اسپدومین/لپیدولیت به هیدروکسید لیتیوم باطریگراد. ظرفیت ۵۰ هزار تن/سال (مرحله ۱)، مقیاسپذیر به ۲۰۰ هزار. کاهش وابستگی به رافینری چین (۶۰٪ جهانی).
- بازیافت ( -JB ) بازیافت پکهای اتلافشده، خرد پاتهای تولید، استخراج لیتیوم، نکل، کبالت، مس. هدف اقتصاد دایرهای، کاهش معدنکاری اولیه.
تحلیل هزینه BOM پک باتری ۲۰۲۴-۲۰۳۰ (برآورد $/ سطح پک)
روند نزولی هزینه با نرخ یادگیری ~۱۸٪ (قانون رایت) پیشبینی میشود
- ۲۰۲۳ NMC ~$۱۳۰، LFP ~$۹۵
- ۲۰۲۵ NMC ~$۱۰۰، LFP ~$۷۵، ۴۶۸۰ داخلی ~$۹۰
- ۲۰۲۷ NMC ~$۸۰، LFP ~$۶۰، ۴۶۸۰ ~$۷۰، ~$۵۵
- ۲۰۳۰ NMC ~$۶۵، LFP ~$۵۰، جامد/نیمه جامد ~$۱۰۰ (نخستین نسل)
نقطه تعادل با ICE (موتور سوخت) در ~$۶۰-۷۰/ سطح پک پیشبینی میشود. تسلا با ۴۶۸۰ و LFP CATL در مسیر رسیدن به این نقطه در ۲۰۲۵-۲۰۲۶ است.
تحلیل عمیق رباتیک اپتیموس در مقایسه با رقبای جهانی
بازار ربات انساننما در مراحل جنینی است. تسلا با اپتیموس، رقیب مستقیم شرکتهای زیر است
مقایسه فنی رباتهای انساننما پیشرو (۲۰۲۴)
| ربات | شرکت | قد/وزن | DOF کل / دست | اکچوئتور | هوش مصنوعی | وضعیت | قیمت هدف |
|---|---|---|---|---|---|---|---|
| ۱۷۳ سم / ۵۷ کگ | ۲۸ / ۱۱ (۲۲ دو دست) | سفارشی روتاری/لینیار، هارمونیک درایو | – (VLA)، | تست کارخانه، دمو استودیو | $۲۰-۳۰ | ||
| 02 | AI | ۱۶۸ سم / ۷۰ کگ | ۳۰ / ۱۶ (۳۲ دو دست) | سفارشی، یکپارچه نیرو/انکدر | VLM +، همکاری OpenAI | تست BMW اسپارتانبرگ، دمو | $۳۰-۴۰ |
| ۱۷۳ سم / ۷۳ کگ | ۳۰ / ۱۰ (۲۰ دو دست) | سفارشی لینیار، سریه | +، همکاری /NASA | تست، NASA | $۵۰+ | ||
| ۱۵۷ سم / ۶۴ کگ | ۲۸ / ۰ (بدون دست مانیپولاسیون کامل) | سفارشی، تمرکز پیمایش | RL برای پیمایش، برای مانیپولاسیون | استقرار (تست)، GXO | $۱۰۰+ | ||
| ۱۵۰ سم / ۸۹ کگ | ۲۸ / ۱۰ (۲۰ دو دست) | هیدرولیک -> برقی (جدید) | +، مهارتهای پیشآموزش | پیشفروش تجاری ۲۰۲۴، تست | $۱۵۰+ | ||
| / | (چین) | ۱۸۰ سم / ۴۷ کگ | ۱۹ / ۶ | سفارشی، ارزان، مقیاسپذیر | RL گسترده در، (بخشی) | فروش تحقیقاتی/تجاری، $۱۶ | $۱۶-۹۰ |
| / | (چین) | ۱۶۵ سم / ۵۵ کگ | ۴۰ / ۱۱ (۲۲ دو دست) | سفارشی، اکچوئتور یکپارچه | ، تمرکز مراقبت | تست بیمارستان، پیشفروش | $۲۰-۳۰ |
چالشهای مشترک و مزیت رقابتی تسلا
چالشهای مشترک
- اکچوئتور تراکم توان/وزن، هزینه، دوام، دقت نیرو/موقعیت. هارمونیک درایو گران و محدودیت تامین. تسلا طراحی داخلی برای کنترل هزینه/مقیاس.
- باتری/انرژی ۲-۴ ساعت عملیات، شارژ سریع/تعویض باتری. اپتیموس از پک ۲.۳ در سینه استفاده میکند.
- AI تعمیم از به، مانیپولاسیون چابک، برنامهریزی طولانی افق، استدلال.
- ایمنی ISO ۱۳۴۸۲ (روبوتهای خدماتی)، ISO ۱۰۲۱۸ (صنعتی)، تماس انسان-ربات.
- مقیاس تولید از ۱۰۰ واحد (پیشفروش) به ۱۰۰,۰۰۰+ واحد/سال. زنجیره تامین سنسورهای لمسی، اکچوئتور، تراشههای AI.
مزیتهای تسلا
- دادههای ف + اپتیموس = مدل جهان یکپارچه. بینایی جاده + مانیپولاسیون کارخانه/خانه.
- زیرساخت محاسبه دوجو + برای آموزش مدلهای بزرگ
- تولید داخلی اکچوئتور، باتری، تراشه، بدنه (گیگاکستینگ). کنترل هزینه و مقیاس.
- کارخانههای خود تسلا به عنوان مشتری اول تست در محیط واقعی، بازخورد سریع، درآمد داخلی (جایگزینی نیروی انسانی).
- برند و سرمایه دسترسی به بازار بورس برای سرمایهگذاری کلان.
تحلیل حساسیت قیمت سهم تسلا به متغیرهای کلیدی
برای درک درایورهای ارزش، تحلیل حساسیت روی مدل DCF پایه انجام شده
- رشد تحویل ۲۰۲۵-۲۰۳۰ (CAGR) ±۵٪ تغییر -> ±۳۵٪ تغییر ارزش (EV). مهمترین درایور.
- حاشیه سود خودروسازی بلندمدت ±۲٪ تغییر -> ±۲۵٪ تغییر
- نرخ پیوستن FSD ۲۰۳۰ ۱۰٪ vs ۳۰٪ vs ۵۰٪ -> EV ~$۴۰۰ میلیارد.
- مقیاس روبوتاکسی (مایل/سال ۲۰۳۰) ۰ vs ۱۰ vs ۵۰ -> EV ~$۶۰۰ میلیارد.
- فروش اپتیموس ۲۰۳۰ ۰ vs ۱۰۰ vs ۱ واحد -> EV ~$۳۰۰ میلیارد.
- نرخ تخفیف (WACC) ۹٪ vs ۱۰٪ vs ۱۱٪ -> ±۱۵٪ تغییر
- قیمت باتری ($/) ۲۰۳۰ $۵۰ vs $۷۰ vs $۹۰ -> ±۱۰٪ تغییر EV (از طریق حاشیه سود/قیمت خودرو).
- ریسک رگولاتوری (احتمال مجوز در ۲۰۲۷) ۰٪ vs ۵۰٪ vs ۱۰۰٪ -> EV ~$۵۰۰ میلیارد.
نتیجه ارزش تسلا به شدت غیرخطی نسبت به موفقیت در AI/رباتیک است. ریسک پایین محدود به ارزش خودروسازی (~$۳۵۰-۴) است، اما پتانسیل بالا چند تریلیونی است. این پروفایل آپشن خرید است.
استراتژی تسلا برای هوش مصنوعی و VLM
سناریوهای ژئوپلیتیکی و تأثیر بر عملیات جهانی تسلا
سناریو ۱ تشدید تنش آمریکا-چین (احتمال ۳۰٪)
- تعرفه ۶۰٪ بر تمام واردات چین تسلا شنگهای نمیتواند به آمریکا/اروپا صادر کند (مل ۳/وای). گیگافکتوری برلین و تگزاس/مکزیک باید تقاضای غرب را پوشش دهند.
- تحریم تراشهها (، ) تسلا در چین نمیتواند تراشههای پیشرفته بخرید. باید از تراشههای داخلی هواوی یا طراحی داخلی استفاده کند. توسعه پشته نرمافزاری غیر CUDA (، CANN، دوجو) حیاتی میشود.
- محدودیت صادرات تکنولوژی AI/رباتیک به چین اپتیموس/ف تکنولوژی حساس محسوب میشود. تسلا ممکن است مجبور شود تیمهای AI چین را جدا کند (/ کامل).
- تأثیر بر بیوایدی/چینیها آنها در غرب محصور میشوند، در چین تقویت میشوند. جنگ قیمتی در چین تشدید میشود.
سناریو ۲ مدیریت مناقشه، همکاری انتخابگرانه (احتمال ۵۰٪)
- تعرفههای هدفمند (EV، باتری، تراشه، معدن) تعرفه ۲۵-۵۰٪ بر EV چینی (بیوایدی، جیلی، SAIC) در آمریکا/اروپا. تسلا شنگهای همچنان میتواند صادر کند (شاید با تعرفه پایینتر به عنوان شرکت آمریکایی).
- مذاکرات دوطرفه تسلا به عنوان پل. ماسک روابط با رهبران چین دارد. تسلا ممکن است از معافیتهای خاص بهرهمند شود.
- تنوع زنجیره تامین تسلا تسریع در هند، مکزیک، تایلند، اندونزی.
سناریو ۳ کاهش تنش، یکپارچهسازی بیشتر (احتمال ۲۰٪)
- توافق تجاری محدود، حذف تعرفههای انتقامی.
- تسلا شنگهای به عنوان هاب صادرات جهانی (به جز آمریکا) تقویت میشود.
- همکاری در استانداردهای خودرانندگی/AI (UNECE، ISO).
- دسترسی تسلا به تراشههای پیشرفته اینویدیا در چین (با مجوز).
برنامهریزی سناریویی برای سرمایهگذاران چکلیست اقدام
چالشهای فنی ( به سطح ۴، مقیاسدهی دوجو/۴۶۸۰)، رگولاتوری (NHTSA، قانون داده چین)، مالی ( کلان، حاشیه سود تحت فشار، ریسک نرخ بهره)، رقابتی (بیوایدی، چینیها، مرسدس، هواوی)، و ژئوپلیتیکی (آمریکا-چین، تعرفهها، تراشهها) – همه به طور همزمان بر سر تسلا گرد هم آمدهاند. مدیریت این پیچیدگیها نیازمند تمرکز اجرایی بینظیر، تخصیص سرمایه بهینه، و مدیریت ریسک پیشگیرانه است.
برای سرمایهگذاران، تسلا یک آپشن خرید بر آینده هوش مصنوعی فیزیکی است. قیمت فعلی سهم (~$۲۲۰، ارزش بازار ~$۷) احتمال موفقیت جزئی را قیمتگذاری کرده، اما نه اطمینان. استراتژی هوشمندانه سرمایهگذاری پوزیشن اصلی با افق ۵-۱۰ ساله، هج کردن ریسک کوتاهمدت، تنوعبخشی در زنجیره ارزش AI/برقی/رباتیک، و نظارت مداوم بر های پیشرو (FSD، ۴۶۸۰، ).
تاریخ صنعت تکنولوژی شاهد است که شرکتهایی که در چندین انقلاب همزمان رهبر میشوند (Microsoft PC -> ->، Apple -> -> iPhone ->، NVIDIA GPU -> CUDA -> AI -> )، ارزشهای بیسابقه ایجاد میکنند. تسلا با کنترل عمودی کامل، فرهنگ مهندسی اول، و دیدگاه رادیکال ماسک، کاندیدای قوی برای این باشگاه است. اما اجرا همه چیز است. دهه ۲۰۲۰-۲۰۳۰، دهه تسلا خواهد بود – یا برای تثبیت جایگاه تریلیونی، یا برای یادآوری که دیدگاه بدون اجرا، تنها رویا است.
ما در تمشک به طور مداوم پیشرفتهای تسلا، رقبا، رگولاتوریها، و دینامیکهای بازار را رصد و تحلیل میکنیم. برای تحلیلهای عمیقتر، مدلهای مالی تعاملی، و بهروزرسانیهای لحظهای، به کانالهای تخصصی ما مراجعه کنید.